
Икономика
Дигиталното евро срещу златния български лев (Част 1)
„Да бъдеш или да не бъдеш – това е въпросът…“

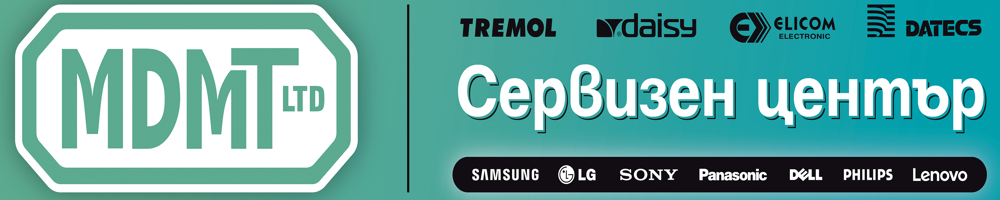
Доц.д-р Цветелина Ганкова – Иванова е доцент по икономика в Стопански факултет на Технически университет – Габрово. Била е гост-професор в Университета по приложни науки, Висшето училище по публична администрация и финанси – Лудвигсбург, Германия, където преподава „Проблеми на Европейския икономически и валутен съюз” в магистърската степен „European Public Management”.
Мотивирана от интереса на своите студенти, тя предлага на широката публика систематизирана информация по актуални въпроси, поднесена по възможно най-достъпен начин на желаещите да я получат. Целта на написаното е да запознае с някои икономически и исторически процеси, свързани с еврото и националната парична единица лев. В него не се засягат партийно политически позиции, не се отразяват специфични дискусионни проблеми, разглеждани в специализираните среди на учени и експерти, съзнателно не се навлиза в детайли и подробности на теоретичната наука.
Живеем в сложен двойствен или дуалистичен свят, в който първичният материализъм и прагматизъм са гарнирани на моменти от сложни мистерии и загадки. Ориентирането в него за представителя на съвременната цивилизация е сложно и зависи от степента на неговата осъзнатост, образованост и грамотност.
Дали светът, в който живеем е театрална сцена, на която се разиграват пиеси, отчасти трагедии в Шекспиров стил? И ние главни или второстепенни герои сме на тази сцена, статисти или част от реквизита? Или просто седим на първия ред в зрителната зала и очакваме вдигането или падането на завесата?
Да си припомним, че литературните творби се наричат трагедии, не защото героите в тях умират, а защото идеалите на главните герои претърпяват крушение. Техният трагизъм се изразява в тяхното незнание как да възстановят хармонията в живота и как да съществуват в такъв свят.
Но нека се върнем към прагматичната реалност, към предизвикателството, застанало пред нас: единната европейска валута ЕВРО. Какво е еврото и какво означава то за нас?
В „букварите“ по „Макроикономика“ се казва, че еврото е единната европейска валута, функционираща в еврозоната или в европейския икономически и валутен съюз, който към момента се състои от 20 държави членки на Европейския съюз.
Съвременният човек, обсебен от материалистични цели и стремежи, удавен в морето от информация и повлиян от въздействието на дигитализацията и от възможни манипулации, е затруднен в ориентацията си в тях. Истината е, че всяко събитие или процес днес имат своя предистория и свои корени в миналото. От тук и моето внушение, че „историята е наука за бъдещето”. Защото нейното познаване дава разбиране за случващото се днес и позволява съвременните процеси в глобален или национален план да бъдат осмислени, осъзнати и превъплътени в адекватни и реалистични действия.
Ако се стигне до осъществяване на предначертаните политически намерения, и бъде въведена единната европейска валута ЕВРО, то това би означавало изпращане на националната валута БЪЛГАРСКИ ЛЕВ в миналото. Затова с цел да разбираме случващото се в нашата реалност и ориентирането ни в нея, следва да се върнем назад, а това изисква да се върнем още по-назад.
Името на националната парична единица произхожда от думата „левъ“ – остаряла форма на думата „лъв“, употребявана в българските земи през ХVІІІ и ХІХ век. Интересно е да се хвърли малко повече светлина върху символа на лъва и неговата роля във времената на миналото в България. Известна е могъщата сила на универсалния език на символизма, който не е изчезнал, не е загубен или забравен, а по-скоро съзнателно изтласкан от полето на възприятие на съвременния човек. Още от дълбока древност лъвът символизира сила, смелост, мъжество, власт и се възприема като атрибут на могъщество и достойнство. В митологията лъвовете са посланици на боговете, непобедими и с несломим дух; те олицетворяват материален успех и разкош, въплъщават онези положителни качества, към които се стремят хората. В българската народна традиция лъвът също е символ на висша божествена мощ, на благородство, благоразумие и справедливост. С времето се утвърждава образът на лъва като символ на българската държавна мощ, затова той присъства в символиката на българските царе и военачалници. Образът на лъва е съхранен в народностната ни символика през всички исторически превратности – започвайки от пренасянето му в днешните земи от прабългарите заедно с други тотемни символи, премине се през паметниците, останали от Средновековието и Възраждането, през Паисиевата „История славянобългарска“, според която българите имали лъв на царския печат – символ на смелостта и непобедимостта на българските войни, които се биели „като лъвове“, през изображенията на лъва върху почти всички знамена от национално-освободителните борби, въстаническите облекла – калпаците и копчетата на униформите. Лъвът присъства като хиралдически образ и в националния герб. Тоест, българската народностна идея се утвърждава във времената редом с изображенията на лъва върху знамена, гербове, печати и други атрибути на държавността, следователно редом с лъва като национален символ.
Българската парична единица ЛЕВ отразява различните периоди и особеностите в развитието на държавата и българската държавност. В достъпните информационни източници се посочва, че златно покритие, деноминация и паричен съвет (валутен борд) съпътстват историята на паричната ни единица. Ясно е показано, че съвременната история на българските парични знаци започва след възстановяването на българската държава през 1878 г. Преди Освобождението 1878 г. в стопанския оборот на страната се използват различни чуждестранни монети – турски, румънски, руски, сръбски сребърни монети.
През 1879 г. се създава Българска народна банка, централната банка на България, а през 1880 г. се приема Закон за правото на рязане на монети в Княжество България, утвърден с Указ на Княз Александър І. С него на практика се създава българската парична единица „лев“, разделен на сто части – „стотинки“. Българска народна банка налага употребата на лева в българските земи и успява да изтласка чуждестранните монети от паричното обращение до края на 1886 г. чрез закони за преустановяване ползването на румънски сребърни монети (1884 г.) и на руски монети (1886 г.). При въвеждането на лева той се приравнява към златния френски франк и се възприема биметален стандарт (сребро и злато), с което България на практика приема принципите на Латинския паричен съюз. Първите монети на Княжество България са медните, през 1882 г. започва сеченето на сребърни български монети, а през 1894 г. – и на златни. Това са първите български златни монети с номинали 10, 20 и 100 лв., златните монети на Фердинанд, по времето, когато той все още е титулуван „Български княз“ и са сечени в годината, в която той се сдобива с престолонаследник.
До края на Балканската война се секат монети от злато, сребро и медни сплави, постепенно започват да се секат и разменни монети от неблагородни метали и сплави – в обращение през 1917 г. навлизат цинкови, а по-късно и алуминиеви монети. В навечерието на Втората световна война се секат железни монети. До 1952 г. всички български монети се секат в чужбина. През 1951 г. се създава българският Монетен двор и през 1952 г. в него България за първи път сама започва да сече монети. В българския Монетен двор и до днес се секат разменните и възпоменателните монети. Възпоменателните монети са предимно от сплави мед, сребро и злато и са посветени на различни исторически събития и личности, постижения в различни области и др.
През 1885 г. е приет закон, който предоставя на БНБ монополно право да издава банкноти в страната. Според същия закон всички държавни учреждения са задължени да приемат българските банкноти. Първите български банкноти са със златно покритие в размер 1/3 от номинала, като в това съотношение БНБ е задължена да приема тяхната обмяна. Първите български банкноти от 20 и 50 лв. са отпечатани през 1885 г. През 1891 г. е приет закон, позволяващ на БНБ да издава и банкноти със сребърно покритие в размер 1/3 от номинала.
През следващите години златният стандарт периодично се отменя и възстановява, а съотношението в сребърния стандарт се променя. След Балканската, Междусъюзническата и Първата световна война, в началото на 1919 г. със закон се преустановява обменяемостта на левове срещу злато и сребро. Златното покритие на българския лев се възстановява със закон през 1924 г., но същият закон отменя правото на БНБ да издава банкноти със сребърно покритие.
Златният стандарт е парична система, при която стойността на парите съответства на дадено количество злато. При златния стандарт парите са или монети, съдържащи определено количество злато, или банкноти, за които се гарантира замяната им със злато, в идеалния случай в предварително определено количество. Паричните единици, използващи златен стандарт, имат постоянен обменен курс една спрямо друга. С изключение на Швейцария, днес в нито една страна не се прилага златният стандарт. Когато говорим за пари днес, в обръщение са т.нар. „книжни“ или фиатни пари (fiat money), намиращи се извън т.нар. златен стандарт. Независимо от това, на практика съществуват и функционират паралелно още две парични системи – тази на дигиталните пари и на криптовалутите.
Във времето на златния стандарт златните резерви на БНБ й позволяват да поддържа курса на лева спрямо чуждата валута почти на пропорционално равнище, т.е. 1 златен лев е равен на 1 златен франк. Т.нар. книжни пари са с принудителен курс, те задължително се приемат от кредитора като законно платежно средство без да се разменят за благородни метали. Такива в България се въвеждат за първи път през 1919 г. Стойността при металните пари се е определяла с оглед стойността на метала, от който са изработени – главно според тяхното тегло. Следователно Централната банка на България, която има близо 150 годишна история, познава такива времена, когато златният български лев е бил сред най-силните европейски валути. БНБ е тази, която съумява тогава дори през военновременните години да съхрани покупателната способност на лева.
Когато след 1989 г. в България започва преходът към пазарно стопанство, новоприетият Закон за БНБ възстановява двустепенната банкова система, състояща се от търговски банки и централна банка, и потвърждава монополното право на БНБ да емитира българските монети и банкноти. След либерализацията на цените и последвалата инфлация в периода 1991 г. – 1994 г. се емитират парични знаци с високи номинали – от 20, 50, 100, 200, 500, 1000 и 2000 лв. Кризата в края на 1996 г. води до нов период на много висока инфлация и през 1996 г. – 1997 г. БНБ спешно пуска в обращение по две емисии банкноти с номинална стойност 1000, 2000, 5000 и 10 000, а също и банкнота с номинална стойност 50 000 лв. През 1997 г. в страната е въведен валутният борд (паричният съвет) и курсът на лева е фиксиран първоначално към германската марка при курс 1000 лева = 1 германска марка, а след това към еврото. Така се постига ценова стабилност, която дава възможност през 1999 г. да се извърши деноминация на лева. В обращение са пуснати нови банкноти от 1, 2, 5, 10, 20, 50, 100 лв., както и монети от 1, 2, 5, 10, 20 и 50 ст. и разменни монети от 1 и 2 лв. След деноминацията на лева от 5 юли 1999 г. курсът става 1 лев = 1 германска марка, а след премахването на германската марка в края на същата година левът се привързва към еврото при курс 1,95583 лева = 1 евро. На практика с фиксирането на лева към еврото, частично еврото е въведено в България още тогава. Ето защо формулировки в печата, медиите или специализирани издания, че България била приета в чакалнята на еврозоната през лятото на 2020 г. са де юре верни, но фактически неточни.
Какво е паричният съвет или валутният борд, каква е неговата същност и „къде се намира той“?
Неговата същност надлежно е характеризирана в учебниците по „Макроикономика“: В края на 1996 и началото на 1997 г. макроикономиката на България изпадна в тежка криза. Тя се характеризираше с хиперинфлация, рязък спад на производството, силна обезценка на лева, намаляване на валутния резерв до критични нива. БНБ изгуби контрол върху финансовата и банковата система, а инструментите на паричната политика престанаха да действат. Единственият възможен изход от създалата се ситуация беше въведеният в средата на 1997 г. паричен съвет, чиито принципи по принцип представляват нова парична система. Паричният съвет е система на парична политика, която се въвежда в страни с дефицитен платежен баланс, голяма външна задлъжнялост, лоша финансова дисциплина и нестабилна банкова система. На практика той е атестат за неумението на държавата да управлява икономиката. Тя е принудена да прибягва до дългосрочна външна помощ за финансиране на дефицита в платежния баланс и поради това нейните кредитори й предписват задължителни условия, определят параметрите на икономиката, за да й отпуснат финансова помощ. Всъщност това е набор от правила за финансовите взаимоотношения между стопанските агенти и държавата, които са присъщи на пазарната икономика и би трябвало да се спазват, без да е нужен паричен съвет. Правилата се свеждат до следното – предприемачите, домакинствата и държавата да не потребяват повече, отколкото са им приходите. Паричният съвет забранява провеждането на парична политика. Следователно централната банка не финансира бюджета, не рефинансира финансовите посредници и не провежда политика на открития паричен пазар. Курсът на лева беше фиксиран към германската марка (1000/1), а резервните пари са изцяло покрити с валутни активи. Това дава възможност централната банка да изпълнява ангажимента си за безусловен и неограничен обмен на левове срещу марки, а след въвеждането на единната европейска валута – и срещу евра – по фиксирания валутен курс, който не е променян до настоящия момент. Особеност на прилагането на паричния съвет в България е, че неговите функции се изпълняват от управление „Емисионно“ на БНБ. В тези условия централната банка на страната си постави за основна задача усъвършенстването на банковия надзор и следенето на банковата система за недопускане на финансови кризи. БНБ продължава да изпълнява функциите на фискален агент на правителството като обслужва касовото изпълнение на държавния бюджет и пазара на държавни ценни книжа. Паричният съвет не е кредитор от последна инстанция, което означава, че той не отговаря за невъзвръщаемите кредити на стопанските агенти. Защитен е от политически натиск, защото правилата на паричната политика са предписани със закон. Приходите и разходите в републиканския бюджет по принцип следва да бъдат балансирани. Съществуват стабилни източници за външно финансиране на задлъжнялостта на държавата. Системата може да функционира обаче само в условия на политическа стабилност. Паричният съвет променя съществено функционалния механизъм на макроикономиката, защото правителството не може да влияе върху паричната маса, лихвените проценти и валутния курс.
Осезаемите резултати от въвеждането на паричен съвет в България могат да бъдат систематизирани по следния начин: първо, увеличиха се както левовите, така и валутните депозити на населението; второ, намали се делът на твърдата валута в широките пари; трето, голямо количество обездвижени пари се включиха в паричния оборот; четвърто, значително спаднаха темповете на инфлацията; пето, драстично спаднаха равнищата на лихвените проценти; шесто, чувствително се подобри събираемостта на задълженията към бюджета което стана ясно от промяната на отношението на данъчните постъпления към БВП при отчитане на измененията в данъчните ставки; седмо, активно се развива процесът на изравняване на вътрешните цени с международните; осмо, нормализираха се плащанията по вътрешния дълг и бюджетните разходи.
*Прочетете Част 2 на „Дигиталното евро срещу златния български лев“.


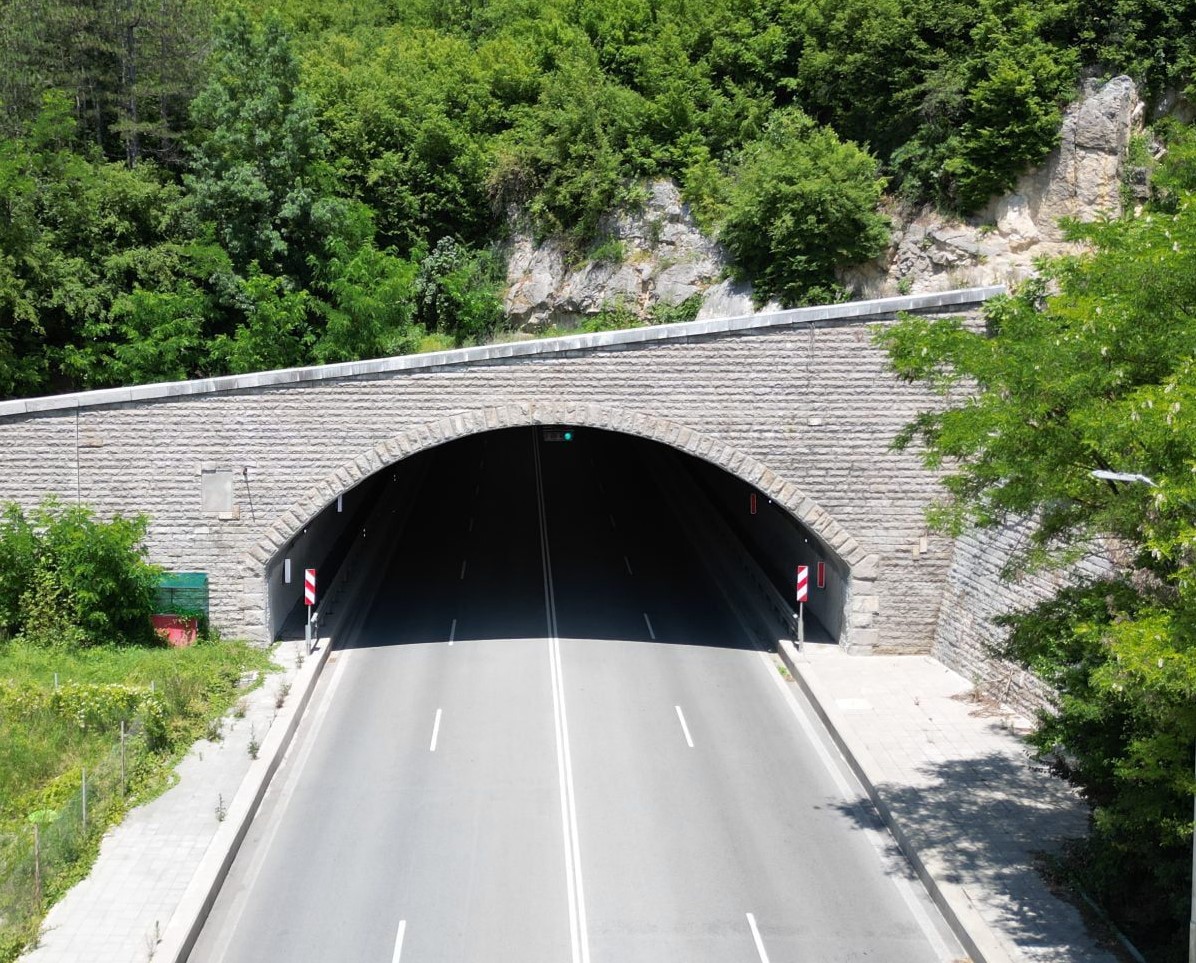
Габровската компания „Интер Пауър“ успешно изпълни проект за ремонт на осветителната система и внедряване на автоматизация в тунела на околовръстния път на Ловеч.
Подобренията от този вид имат съществено значение за безопасността и ефективността на тунелната инфраструктура. Реализираните дейности ще доведат до по-добра видимост и до повишаване на пътната безопасност в съоръжението.
Осветлението играе ключова роля в тунела, тъй като осигурява видимост на пътната обстановка и помага за предотвратяване на инциденти.
Ремонтът на осветителната система ще подобри поддържането на ясна видимост и ще повиши комфорта, както за водачите, така и за пътниците, преминаващи през тунела.
Внедряването на автоматизация допълнително подобрява управлението на осветлението и вентилацията, като двете функции вече се контролират в рамките на една цялостна система.
„Благодарим ви за доверието!“, заяви основателят на компанията Мирослав Дончев.
На 15 ноември изтича срокът, в който фирмите, както и физическите лица, извършващи дейност като търговци по смисъла на Търговския закон, включително ЕТ и регистрираните земеделски стопани, избрали да се облагат с данък върху годишната данъчна основа, могат да коригират размера на декларираните от тях авансови вноски за корпоративен данък или данък върху доходите за 2026 година. Тъй като тази година 15 ноември е в неделя, крайният срок за промени в декларираните данни се удължава до 16 ноември, понеделник.
На 1 декември изтича и срокът за плащане на авансовата вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 година. Лицата, чиито нетни приходи от продажби за 2024 г. надвишават 300 000 лева, са длъжни да правят авансови вноски за корпоративен данък. Те са месечни и тримесечни и се определят на база на прогнозната данъчна печалба за текущата година. Месечни вноски се правят при нетни приходи от продажби за годината преди предходната над 3 000 000 лв., а тримесечни – при нетни приходи от продажби за годината преди предходната от 300 000,01 лв. до 3 000 000 лв. включително.
Има случаи, при които прогнозираните авансови вноски се оказват по- ниски или по-високи от дължимия годишен данък, показват анализите на НАП. Това може да доведе до начисляване на лихви от страна на приходната агенция за периода от 16 април до 31 декември на съответната година или пък до надвнесен данък. Затова предприятията 04имат възможност сами да увеличават или намаляват своите авансови вноски през годината, когато смятат, че те ще се различават значително от дължимия годишен данък. Увеличението, съответно намалението на авансовите вноски, се ползва след подаване на декларация за промяна, по електронен път с квалифициран електронен подпис /КЕП/ през е- портала на НАП.
За коригиране на месечната авансова вноска за ноември 2026 г. декларацията трябва да бъде подадена най-късно до 16 ноември 2026 г. и вноската да бъде платена до тази дата. За коригиране на месечната авансова вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 г. е необходимо декларацията да бъде подадена най-късно до 16 ноември 2026 г., въпреки че срокът за внасянето им е до 1 декември 2026 г.
Повече информация за декларирането и плащането на корпоративен данък можете да намерите на сайта на НАП – www.nra.bg, на телефона на Информационния център: 0700 18 700 /на цена, съобразно тарифата на съответния оператор/ или във Facebook страницата на агенцията.
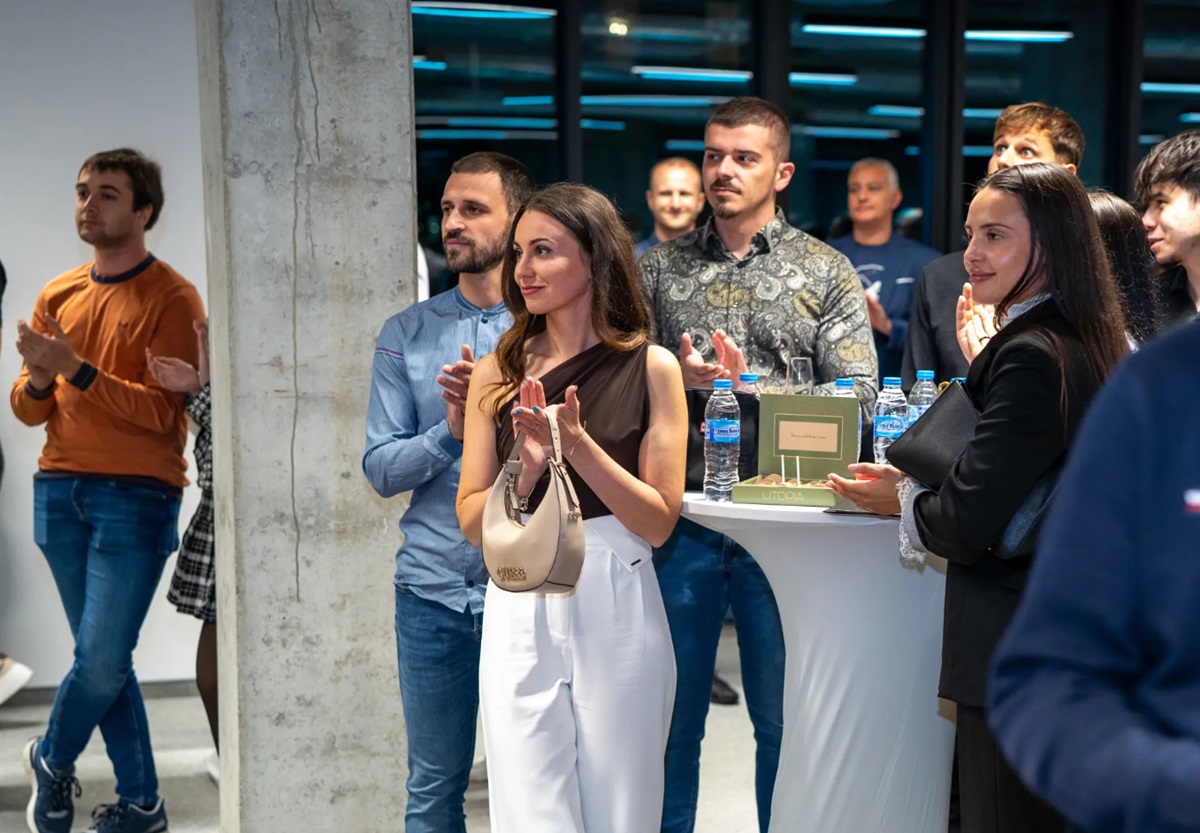
Малко повече от седмица преди втората си вечер, новата габровска нетуъркинг инициатива Gabrovo Informal почти е запълнила залата. На 21 ноември, събота, от 19.30 часа в ресторант Балкан предприемачи, професионалисти и хора с бизнес идеи ще се срещнат безплатно, но само ако са се регистрирали онлайн: https://gabrovoinformal.com/produkt/bilet-2/
Капацитетът на залата налага ограничение на местата и интересът към вечерта вече е голям, като до момента те са почти запълнени. Желаещите да присъстват е добре да не отлагат регистрацията си.
Паралелно с подготовката на събитието тече и партньорска кампания, в която всеки може да подкрепи Gabrovo Informal и името му да бъде позиционирано върху печатните материали за втората вечер. Тя ще е активна до края на седмицата.
„Партньорската кампания, в която всеки може да подкрепи Gabrovo Informal и неговото присъствие да бъде позиционирано на печатните материали за втората вечер, ще е активна до края на тази седмица“, информира Васил Гърбов, основател на Gabrovo Informal.
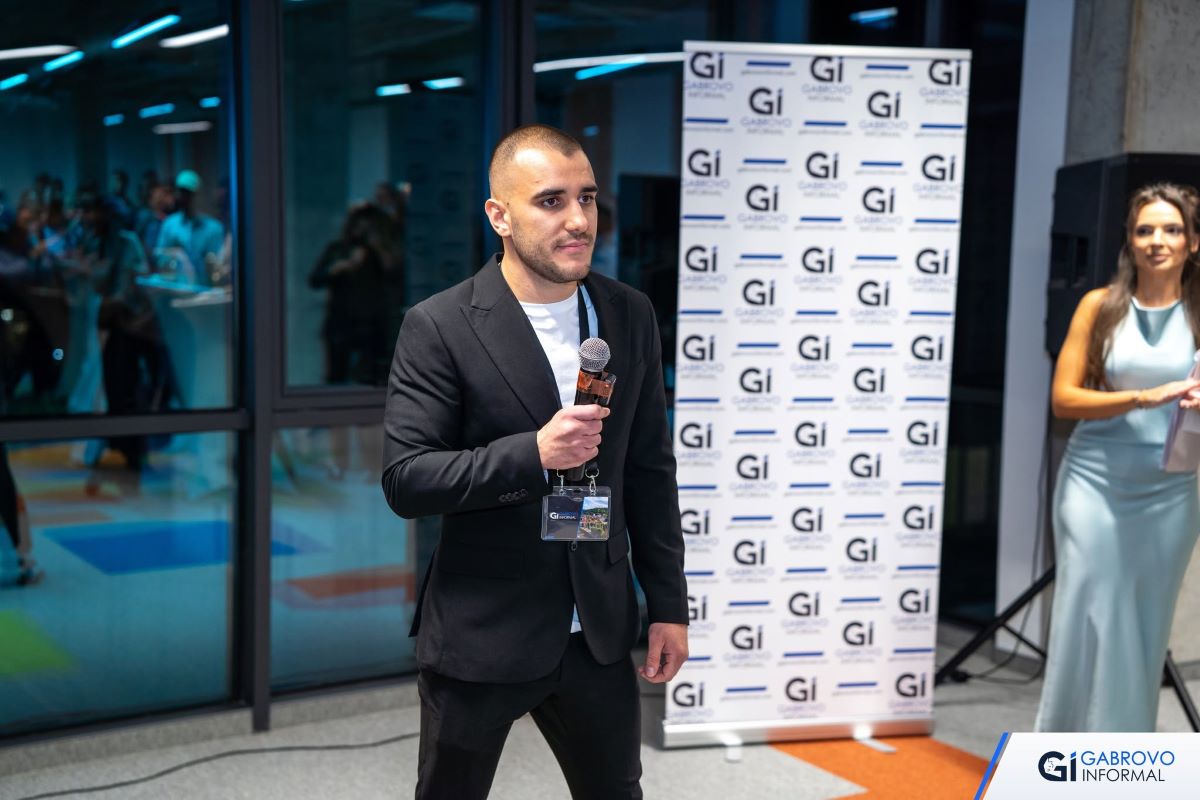
„Ако сте от Габрово или региона, развивате бизнес или сте професионалист, който търси нова среда, възможности и запознанства с хора със сходни интереси, чувствайте се поканени!“, заяви Гърбов в LinkedIn.
Партньорите получават конкретни ползи и дивиденти: видимост пред общността, профил в платформата и възможност да представят своя бизнес и свободни позиции. Към инициативата могат да се присъединят както компании, така и физически лица.
Подкрепата ще бъде насочена към две направления. Първото са постоянните нетуъркинг събития, сред които вечерите и Informal Talks, формат, включващ лайф подкаст сесии с успешни български предприемачи. Второто е платформата ingabrovo.com. Идеята ѝ е да създаде безплатна регионална борса за работа с профили на специалисти и тяхната квалификация, заедно с каталог на компаниите и обяви от региона, които да носят възможност да се привлекат и потенциални външни инвеститори. „Целта е да изградим централизиран хъб за възможностите в Габрово“, информира Васил Гърбов.
Медиен партньор на Gabrovo Informal е „Габрово Нюз“. Годишните партньорски пакети на Gabrovo Informal и ползите за вашия бизнес можете да откриете оттук: https://gabrovoinformal.com/#support
Мрежата от контакти в един град се гради от тези, които се включат в началото. Побързайте, за да сте сред първите и да станете част от бъдещето на бизнеса в Габрово!
-
 Без категорияпреди 7 дни
Отличиха 34 полицаи от Областна дирекция на МВР – Габрово
-
 Новинипреди 6 дни
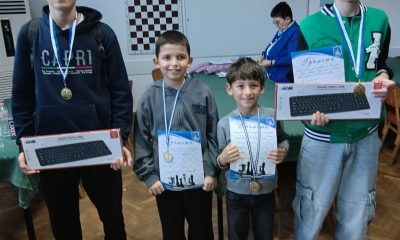
С четири медала се завърнаха състезателите на ШК „Орловец 1997“
-
 Икономикапреди 7 дни
Фирми и граждани могат да коригират декларираните от тях авансови вноски
-
 Новинипреди 6 дни
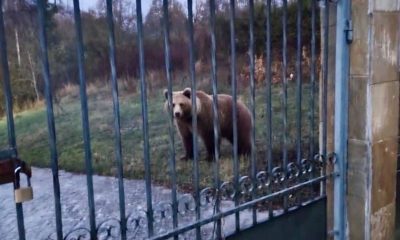
РИОСВ събра институциите заради кафявата мечка
-
 Новинипреди 6 дни
11 ноември е Ден на национален траур
-
 Кримипреди 5 дни
Хванаха трима маскирани, обрали 18-годишен
-
 Кримипреди 6 дни
Арестуваха млад габровец след извършен грабеж
-
 Икономикапреди 6 дни
„Интер Пауър“ ремонтира и автоматизира осветлението на тунел Ловеч