
Икономика
Драгомир Кунев: Приходите през 2019 г. в габровския офис на НАП са 198 млн. лв

На 10 януари стартира тазгодишната данъчна кампания на Националната агенция за приходите. За това, с какво тази година кампанията е по-различна от предходните, какви са сроковете за подаването на данъчните декларации за физически и юридически лица, запазва ли се традицията за 5-процентната отстъпка от данъка за довнасяне за онези данъкоплатци, които са се издължили до края на март, както и за други интересуващи габровските данъкоплатци въпроси, е разговорът ни с директора на габровския офис на приходната администрация Драгомир Кунев.
-Г-н Кунев, какви са резултатите, постигнати през изминалата 2019 г. от НАП?
– Постигнатите от НАП приходи през 2019 г. са на рекордно ниво, като увеличението им значително изпреварва ръста на БВП. Общите постъпления от данъци и осигурителни вноски по сметките на Националната агенция за приходите за 2019 година са в размер на 23 милиарда и 870 милиона лева. Сумата е с рекордните 2,8 млрд. лв. повече спрямо постъпленията през 2018 г. и с около 630 млн. лв. над планираното за годината. Увеличават се както доброволно внесените суми, така и тези, акумулирани в производството по събирането им. В изпълнение на основната си задача за събиране на дължимите данъци и осигуровки, габровският офис на НАП през 2019 година е събрал 198 млн. лв., което е с 15 млн. лв. или с 8, 38% повече в сравнение със съпоставимия отчет за 2018 година. А спрямо 2017 г. е постигнат ръст от 17, 09%. Въпреки напрегнатото лято, свързано с неоторизирания достъп до информация от базите с данни на НАП, ние се стремим да повишим доверието и уважението на нашите клиенти и контрагенти към нас. Цифрите в отчетите ни са важни. Те измерват резултатите, чертаят посоката на нашето развитие, но не дават отговор на въпроса как постигнахме успеха си. През годините ние доказахме, че можем да се променяме и да ставаме по-добри. Със силният екип, който доказваме че сме, ние се стремим да работим и да постигаме резултати, да печелим доверието на обществото, което очаква от нас справедливост, чрез равно прилагане на закона спрямо всички.
-Какво е характерно за тазгодишната данъчна кампания през тази година? Разкажете и за Е–декларациите, които тръгват от март?
– През тази година данъчната кампания стартира малко по-късно, на 10 януари. Декларацията за доходите на физическите лица, както и тези за корпоративното подоходно облагане се подават традиционно по два начина – на място в офисите на НАП и по електронен път през сайта на НАП – www.nap.bg. Традиционно, до края на март физическите и юридическите лица могат да се възползват и от 5-процентната отстъпка от данъка за довнасяне. Една от основните промени е свързана с предварително попълнените декларации. От март ще можем да използваме услугата за предварително попълнената електронно данъчна декларация. Тя ще може да се коригира от всеки данъкоплатец и отговорността за данните в нея ще се носи персонално от него. Услугата ще е достъпна за първи път за гражданите, които имат персонален код на НАП или електронен подпис. Така ще отпадне необходимостта към декларацията да се прилагат служебни бележки за получените през годината доходи. Персоналният идентификационен код /ПИК/ на НАП може да се вземе от всеки офис на данъчните администрации, като издаването му е безплатно. Данните за доходи от заплата и хонорари ще се попълват автоматично от платците им до 28 февруари, а от началото на март ще фигурират в предварително попълнената ни данъчна декларация. Доход, за който НАП няма информация, например доходи от наеми между физически лица, независимо, че това не е заредено в предварително попълнената декларация – физическото лице следва да попълни данните за тях и да подаде в този вид декларацията си. Доходите от наем на фирми фигурират при НАП и ще бъдат заредени автоматично в декларацията. Служебните бележки и документи от ТЕЛК няма да се прилагат към формуляра, защото също пристигат по служебен път. Ако искаме да използваме облекчения, каквито има за ипотека на млади семейства, за допълнително доброволно пенсионно и здравно осигуряване или застраховка „Живот“, ще трябва да представим и доказателство за това си право.
-Какви са новостите при ползване на данъчните облекчения?
– До 2018г. лицата, които ползваха данъчно облекчение за намалена работоспособност, трябваше да прилагат копие от валидно решение на ТЕЛК /НЕЛК/ при подаване на годишната си данъчна декларация. От 2020 г., съответно и при подаване на годишна декларация за 2019 г., добавянето на този документ към декларацията вече не е необходимо. НАП вече има достъп до регистър „Единна информационна система на медицинската експертиза“ и съответната информация. Все пак, копие на валидното решение на ТЕЛК /НЕЛК/ следва да се представя на работодателя за ползваното през годината текущо облекчение. Отпада и задължението за прилагане на копие от валидно решение на ТЕЛК/НЕЛК/ от лица, ползващи данъчно облекчение за отглеждането на деца с увреждания. Не се изисква и прилагането на копие за покупка на осигурителен стаж при пенсиониране.
-Има ли нов обхват за необлагаемите доходи?
– Промяна в обхвата на освободените от облагане доходи от трудови правоотношения бе направена в края на миналата година. Необлагаеми са доходите от трудови правоотношения общо до 2400 лева под формата на еднократните помощи, представяни от работодателя за сметка на социалните разходи при раждане или осиновяваане на дете, сключване на граждански брак или смърт на член от семейството. Преди промяната еднократните помощи при осиновяване не бяха сред необлагаемите доходи.
-Каква е промяната при използване на онлайн-платформите Airbnb и booking за краткосрочно наемане на частни жилища?
-Най–сериозната промяна бе извършена в края на миналата година. Смята се, че тя ще се отрази на около 14 хил. имота в страната, които са регистрирани в платформата AirBNB, както и тези, които използват посреднически услуги на Booking.com и други подобни платформи в интернет, за да отдават имотите си под наем. Сега патентен данък се дължи за места за настаняване, които са категоризирани с една или две звезди и са с не повече от 20 стаи. Размерът му е от 25 до 250 лв. на стая, според местонахождението на обекта, като точната сума се определя всяка година от общините. Патентен данък вече се дължи и от местата за настаняване с до 20 стаи, които се отдават през рентал платформи. Какво точно ще се изисква, за да може да се регистрират тези обекти, трябва да стане ясно до края на март, когато трябва да е готова наредбата за тях. След това собствениците им ще имат три месеца, в които да се регистрират по Закона за туризма, като регистрацията ще става по електронен път. За да се плаща патент, има две изисквания – приходите от дейността по краткосрочно отдаване под наем през предходната година да са били под 50 000 хил. лева, както и да няма регистрация по общия режим на ДДС. Изключения са само регистрираните по специален режим на ДДС /чл. 97а от Закона за ДДС/, които са задължени да спазват отдаващите през платформите имоти. При него не се чака натрупването на 50 000 хил. лв. облагаем оборот, а ДДС-регистрацията трябва да се направи преди започване дейността по отдаването под наем. При този специален режим ставката също е 20 на сто. С нея се облагат обаче само комисионните, които собственикът на имота дължи на платформата за посредническата услуга по намирането на наемател. Ако бъде надминат прагът от 50 000 хил. лева оборот, собствениците на такива апартаменти за краткосрочни наеми преминават на регистрация по ДДС по общия ред. Тогава полученият доход от дейността се облага с 10% данък общ доход. Физическите лица имат право на 10% нормативно признати разходи, когато наемодателят не се счита за търговец по смисъла на Търговският закон, т.е. при тях ефективната ставка е 9%. В Закона е посочено, че не са търговци лицата, извършващи хотелиерски услуги чрез предоставяне на стаи в обитаваните от тях жилища. При този режим на облагане наемодателят трябва да декларира и внася данъка на тримесечие /когато платците не са предприятия/, като е задължен да подава и годишна декларация. В случай, че съответното лице не обитава отдавания краткосрочно имот, е възможно да се приеме, че е търговец по смисъла на Търговския закон. Това означава, че лицето трябва да се облага като търговец за получавания доход от туристически услуги, въпреки че формално не е регистриран като такъв. В такъв случай физическото лице трябва да води счетоводство, да формира резултат, да декларира и заплаща 15% данък върху печалбата от дейността си, така както са задължени едноличните търговци. Данъкът се дължи на годишна база с подаване на данъчната декларация.
-През лятото бе осъществен неоторизиран достъп до базите с данни на НАП. Какво се предприема за сигурността на информацията?
– Във връзка с чл. 24, ал. 1, т. 2 от Наредбата за минималните изисквания за мрежова и информационна сигурност (НМИМИС), в НАП е изготвен план за превключване на услугите и сървисите на Агенцията, съгласно който от 17. 02. 2020 г. всички услуги и сървиси, предоставяни от Агенцията, ще бъдат достъпни единствено по протокол TLS (Transport Layer Security), версия 1.2. Промяната се налага, поради изпълнение постулатите на Наредбата за минималните изисквания за мрежова и информационна сигурност и гарантиране сигурността на обменяните данни между институциите и клиентите, както и прилагането на съвременните технологии за защита на информацията. Промяната, която НАП предвижда, касае използването на сървисите и интерфейсите, които се обменят между Агенцията и другите институции, както и услугите, които използват клиентите на Агенцията. Протоколът TLS осигурява неприкосновеност на данните между две обменящи информация страни и е основният протокол за сигурност в Интернет, използван днес. Той се грижи за сигурността на връзката между компютъра на клиента и услугите, които се предоставят от администрацията. Ако се използват остарели (с ниски версии) протоколи, злонамерени лица биха могли да „подслушат“ или променят информацията, която се обменя между браузъра на клиента и сървърите на администрацията, като по този начин могат да придобият чувствителна информация, като лични данни, данъчно-осигурителна информация, пароли и др. В допълнение, обръщаме внимание, че Microsoft спря поддръжката на операционна система Windows 7 на 14 януари 2020 г., което означава, че компютрите с тази операционна система ще продължат да работят, но ще станат по-уязвим към рисковете за сигурността и зловреден код, защото вече няма да получават актуализации на софтуера, включително актуализации за сигурност от Microsoft. В случай, че клиентите на НАП ползват операционна система Windows 7, препоръчваме да преминат към използване на друга, поддържана от производителите версия на операционна система.
-А каква е ситуацията около така коментираната сред деловите среди Наредба Н-18?
– Концепцията на Наредбата възникна през 2018 г., когато бяха поставени основните цели за намаляване на сивата икономика. Идеята беше да се създаде такъв модел на отчетност, който да възпрепятства укриването на обороти през касови плащания. Това е проект, който близо две години беше дебатиран между приходната администрация, министерство на финансите и различните сектори на икономиката. Неговата цел е да се събират повече приходи при най-ниската данъчна тежест в Европа, инструмент за по-справедливо третиране на взаимоотношенията при правене на бизнес. В интерес за всички, които спазват закона е да се елиминират всякакви възможности за отклонение от облагане. В момента текат консултации с представители на бизнеса така, че да се премахнат всички спорни моменти.
-Бихте ли посочили най-важните срокове, които граждани и юридически лица трябва да спазят?
– В срок до 31 юли 2020 г. лицата, които използват софтуер за управление на продажби (независимо дали са регистрирани по ЗДДС или не), привеждат дейността си в съответствие с изискванията на наредбата, включително по отношение на фискалните устройства. Лицата, избрали алтернативната възможност за отчитане на извършваните продажби – СУПТО със стандартизиран одиторски файл, привеждат дейността си в съответствие с изискванията на наредбата. А лицата, които извършват продажби на стоки или услуги чрез електронен магазин и не използват друг софтуер за управление на продажбите, извършвани чрез електронния магазин, освен софтуера на електронния магазин, са длъжни да приведат дейността си в съответствие с всички изисквания на наредбата. В срок до 30 септември 2020 г. лицата, използващи софтуер за управление на продажби, подават информацията относно използвания от тях софтуер в търговските обекти. До привеждане на въведените в експлоатация ФУ в съответствие с новите изисквания, но не по-късно от 31 юли 2020 г., лицата са длъжни да отпечатват дневен финансов отчет с нулиране и запис във фискалната памет и в КЛЕН за всеки ден, през който в устройството са регистрирани продажби/сторно или служебно въведени операции.
-Как протича кампанията за приемане на данъчни декларации до момента?
– За 2019 г. 93, 6 % от всички основни декларации (данъчни, осигурителни, уведомления по Кодекса на труда) са получени в НАП по електронен път. Близо 90 са е-услугите, чрез които и през тази година сме разменили с клиентите електронни документа, което пести на бизнеса и гражданите пряко административни разходи. 1 255 379 данъчни декларации са получени през 2019 г. от фирми и физически лица, като:
• 5 075 са приетите декларации по чл. 92 от ЗКПО;
• 9 090 са декларациите по чл. 50 от ЗДДФЛ;
• 6 370 декларации са по чл. 55 от ЗДДФЛ;
• 546 930 декларации са обр. 1;
• 102 505 декларации са обр. 6;
• 27 333 са издадените удостоверения /по чл. 87, ал.6 от ДОПК, чл. 191, 74 от ДОПК, за ЗОС, А1 и др./
• 273 заявления са за регистрация по ДДС.
-Какви са до момента резултатите от тазгодишната данъчна кампания?
– До момента са подадени: 318 декларации за облагане на доходите на физическите лица за 2019 г. по електронен път, от които 194 са с ПИК; 508 са общо декларациите за облагане на доходите на физическите лица; 887 са декларациите за облагане с корпоративни данъци, от които 887 са подадени по електронен път.
Следете ни и във Фейсбук на:
https://www.facebook.com/gabrovonews/

Доц.д-р Цветелина Ганкова – Иванова,
Стопански факултет на Технически университет – Габрово
В навечерието на 20-годишнината от влизането на България в Европейския съюз и изтичащата една година от въвеждането на единната европейска валута евро в страната доцент д-р Цветелина Ганкова – Иванова и нейните студенти обменят мисли за европейския интеграционен процес и дискутират някои от проблемите, възникващи извън обсега на учебното съдържание и академичния дебат.
Може би тези проблеми вълнуват и вас?
Защото динамиката на времето в което живеем, а и ограниченията, в които сме поставени, правят почти невъзможно тяхното обхващане и осмисляне, камо ли обстойното анализиране и намиране на съвременните им проекции. Настоящата публикация представлява обзор и въведение, насочваща към някои от дискусионните въпроси, които ще бъдат анализирани под формата на диалог със студентската аудитория и представени не като истина от последна инстанция, а като възможна гледна точка в поредица следващи издания.
Когато в навечерието на присъединяването на България към Европейския съюз – в края на 2006 година – време на очакване, еуфория и надежда – подготвях за издаване учебника си „Европейска интеграция“, написах в предговора: „Европейската идея придобива днес все по-голямо значение за мнозина от умовете на нашия континент, осъзнаващи своята отговорност пред човечеството.“ Днес, двадесет години по-късно, възниква парливият въпрос: осъзна ли човечеството своята отговорност, а умовете прозряха ли действително какво стои в основата на „европейската идея“? Питаме се: към този Европейски съюз ли, който виждаме днес, се присъедини България през 2007 година?
Европейската интеграция никога не е била романтичен проект, движен от сантименталност и хармония между нациите. Като се започне от плана „Шуман“ през 1950 г. и се стигне до днес, архитектурата на Стария континент винаги е била отбранителна коалиция, формирана под натиска на външни геополитически сили. През ХХ век Съветският съюз провокираше екзистенциалния страх при изграждането на общия европейски дом и играеше ролята на стрес фактор, а Съединените американски щати поеха функцията на финансов и военен „мотиватор“, а защо не и донор, чрез плана „Маршал“ и щита на НАТО. Този модел обаче, замислен в лабораторията на Студената война и поддържан десетилетия наред от богат спектър илюзии, рухна.
Съвременната реалност в края на 2026 г. ни прави свидетели на брутално геополитическо отрезвяване. Конфликтът с Русия оголи пълното политическо късогледство, липсата на далновидност и късата историческа памет на западноевропейския „елит“. Доктрината за „промяна чрез търговия“ се срина, а с нея пропадна и икономическият гръбнак на европейската хегемония – германският индустриален модел, захранван с евтин руски газ.
Днес германската икономика буксува в структурна стагнация и рецесия, френско- германският тандем е парализиран, а САЩ стават все по-непредвидими и фокусирани върху себе си. Този вакуум в лидерството спука балона на изкуствения брюкселски федерализъм. Вместо реализиране на т.нар. супердържава, Европа се фрагментира и по неволя се завръща към изконната идея на генерал Шарл дьо Гол за „Европа на отечествата“ – съюз от суверенни нации, в който единствената легитимна власт е тази на националната държава.
Къде се намира България в тази анатомия на европейския разлом?
На 1 януари 2026 г. страната официално въведе единната европейска валута евро – акт, издигнат в култ от родния „политически елит“, но реализиран в период на дълбока институционална криза на самата еврозона (Европейски икономически и валутен съюз) и при абсолютно несъответствие с реалните конвергентни критерии. България беше политически насилствено вкарана в Икономическия и валутен съюз не защото беше икономически готова, а заради спешната нужда на Запада геополитически да „закотви“ Балканите извън руската сфера на влияние. Резултатът от този „федерализъм по неволя“ вече е налице: внос на стагнация и инфлация, реален ценови шок и заплаха от загуба на фискален суверенитет, гарнирани с перманентни остри вътрешнополитически противоречия и административна парализа. Възниква въпросът: А сега накъде?
За да следва своя трезв рационалистичен национален интерес България незабавно трябва да спре да се държи като пасивен получател на разпоредби отвън и да премине към водене на взаимноизгодна външна политика. Бидейки член на еврозоната България трябва да използва правото си на вето срещу всеки опит за споделяне на чужди дългове и данъчни реформи в ущърб на националната икономика, да потърси стратегически съюзи с прагматичния Източен блок – Полша, Румъния, Чехия, Унгария – и безкомпромисно да защити вътрешния си пазар от спекула. Защото във времената на суверенен икономически и външнополитически реализъм оцеляват само онези нации, които поставят хладнокръвно националния интерес над илюзорните брюкселски догми.
Историческата ирония или как Уинстън Чърчил и генерал Шарл Дьо Гол предвидиха съвременните процеси, разграничавайки суверенитет и наднационалност
Анализът на следвоенните визии на Уинстън Чърчил и генерал Шарл дьо Гол показва, че днешната институционална парализа на Европейския съюз е резултат от неизбежния сблъсък между наднационалния федерализъм и националния интерес за суверенитет. Настоящите икономически, политически, миграционни, финансови кризи потвърждават техните предупреждения, че наднационалните структури отстъпват пред легитимността и отговорността на суверенните национални държави.
Сривът на хегемона или как изчезването на руския газ счупи германския модел и преразпредели картите в Европейския съюз
Десетилетия наред геополитическото влияние на Германия в рамките на Европейския съюз се крепеше на една проста, но изключително печеливша формула: евтин руски газ (суровини), съчетан с безпрепятствен достъп до глобалните пазари, особено китайския, и всичко това – под защитния чадър на САЩ. Тази симбиоза позволи на Федералната република да се превърне в безспорния икономически локомотив на Стария континент и да налага с тежка ръка своята визия за финансова дисциплина и бюджетни ограничения на останалите държави членки. Прекратяването на мащабните доставки по руските газопроводи обаче взриви основите на тази конструкция. Изправен пред необходимостта да замени тръбопроводния газ със скъп втечнен природен газ от САЩ и Катар, германският индустриален модел се пропука драматично. Енергоемки сектори като химическата, автомобилната и металургичната промишленост бяха поразени от вълна от фалити. Германската икономика на практика се деиндустриализира. За първи път от десетилетия Федералната република се озова в капана на продължителна структурна криза и стагнация, открито се заговори за „структурен упадък“ и „свободно падане“.
Този икономически колапс пренаписа радикално вътрешния баланс на силите в Европейския съюз и сложи край на ерата на безпрепятствената германска хегемония. Загубата на финансова мощ автоматично отслаби политическия авторитет на Германия пред европейските институции, създавайки безпрецедентен вакуум в лидерството.
Френско-германският тандем, който дълги години функционираше като политически и икономически двигател на европейската интеграция, днес изглежда напълно блокиран от вътрешни кризи и фискална немощ. Германия вече няма нито моралната легитимност, нито икономическата мощ да чете проповед на останалите нации за фискална дисциплина или да финансира амбициозните проекти за наднационална федерализация.
Същевременно Италия, Испания и Франция, възползвайки се от слабостта на хегемона, започнаха открито да оспорват досегашните германски постановки във връзка със споделянето на фискални дългове. Те настояват, че спасението на европейската конкурентоспособност минава през перманентното емитиране на финансови инструменти за финансиране на общ европейски фискален дълг. Така сривът на един икономически модел разруши илюзията за монолитна Европа, оставяйки след себе си фрагментиран континент, в който отделни регионални блокове ожесточено се борят за пренаписване на правилата на играта.
Българският парадокс и необходимост от конкретни прагматични действия занапред
Присъединяването на България към еврозоната през януари 2026 г. представлява геополитически акт за институционално закотвяне в западната архитектура, реализиран не благодарение на, а въпреки икономическите реалности. Почти година по-късно в страната е налице масиран скок на цените, а решенията на Европейската централна банка стимулират имотния балон и водят до реално обедняване на населението.
В тази нова и опасно противоречива и фрагментирана реалност процесите за България са необратими – тя вече споделя съдбата на единната валута. Големият въпрос „А сега накъде?“ изисква радикална промяна в манталитета на българската държавна машина. Българските управляващи трябва незабавно да изоставят ролята си на пасивен и плах изпълнител на брюкселски, англосаксонски и всякакъв друг вид евроатлантически и отвъдокеански директиви и да премине към прилагане към национална доктрина, основана на прагматичния национален интерес и международни дипломатически действия, водени от взаимноизгоден интерес. В качеството си на страна членка България притежава право на глас и вето, които трябва решително да бъдат използвани за защита на собствените си граждани.
Една от най-спешните стъпки е постигането на пълна сухопътна интеграция в Шенгенското пространство. Частичното приемане на България по въздух и вода е половинчато решение, което не отстранява огромния икономически проблем – километричните опашки по границите с Румъния и Гърция, които буквално блокират конкурентоспособността на българския бизнес. Българската дипломация трябва да обвърже подкрепата си за важни европейски инициативи и гласувани с категоричното премахване на сухопътните бариери от страна на Австрия и Нидерландия. Времето на любезните молби безвъзвратно изтече; България трябва да започне да търгува подкрепата си срещу реални икономически ползи.
Друга съществена стратегическа опора е безкомпромисната защита на фискалния суверенитет на България и данъчната система. Евентуалното реформиране на данъчната система трябва да бъде ясно и категорично обвързано с ефектите върху бюджетната политика, данъчните тарифи, приходите в държавния бюджет и събираемостта на данъците. Едновременно с това трябва да бъдат блокирани плановете за превръщането на еврозоната в „трансферен съюз“ чрез постоянен общ дълг – българските данъкоплатци не могат и не трябва да плащат цената за десетилетното дългово разточителство и липса на бюджетна дисциплина в страните от Южна Европа или за скъпоструващото преструктуриране на германския бизнес.
Трета решителна стъпка е пълната ревизия на ангажиментите по т.нар. „Зелена сделка“ на национално ниво. Във времена на геополитически сблъсък и икономическа несигурност енергийната независимост е въпрос на оцеляване на държавата. България трябва да спре насилственото и изкуствено затваряне на въглищните мощности в Маришкия басейн, изисквайки от европейската администрация предоговаряне на плановете за декарбонизация въз основа на новите реалности. Националният ни интерес диктува изграждането на енергиен микс, основан на ниски и предвидими цени за вътрешния пазар чрез максимално използване на собствените ресурси и ускоряване на ядрените проекти в АЕЦ „Козлодуй“.
Това са само част от възможните, но не и единствените стъпки, които управляващите българската държава незабавно са длъжни да предприемат. И нека подчертаем – нашата роля тук не е да влезем във функцията на доброволци, които консултират и спасяват волеизявилите се управленци на държавата България. Ние сме част от тези, които с име, ум и сърце работят за Отечество България.
И още нещо – в ерата на суверенния реализъм Европейският съюз вече не е идеологическо семейство, а пазар, на който всяка страна търгува в защита на националния си интерес и търси взаимната изгода. България ще успее да премине през настоящия европейски разлом само ако нейните политически лидери и държавни ръководители проявят хладнокръвие, здрав разум, твърда аргументирана позиция и съумеят да поставят благосъстоянието на собствения си народ пред аплодисментите на външни фактори. Настъпило е времето за завръщане към изконните национални интереси – единствената разумна гаранция в турбулентно променящия се пред очите ни свят.
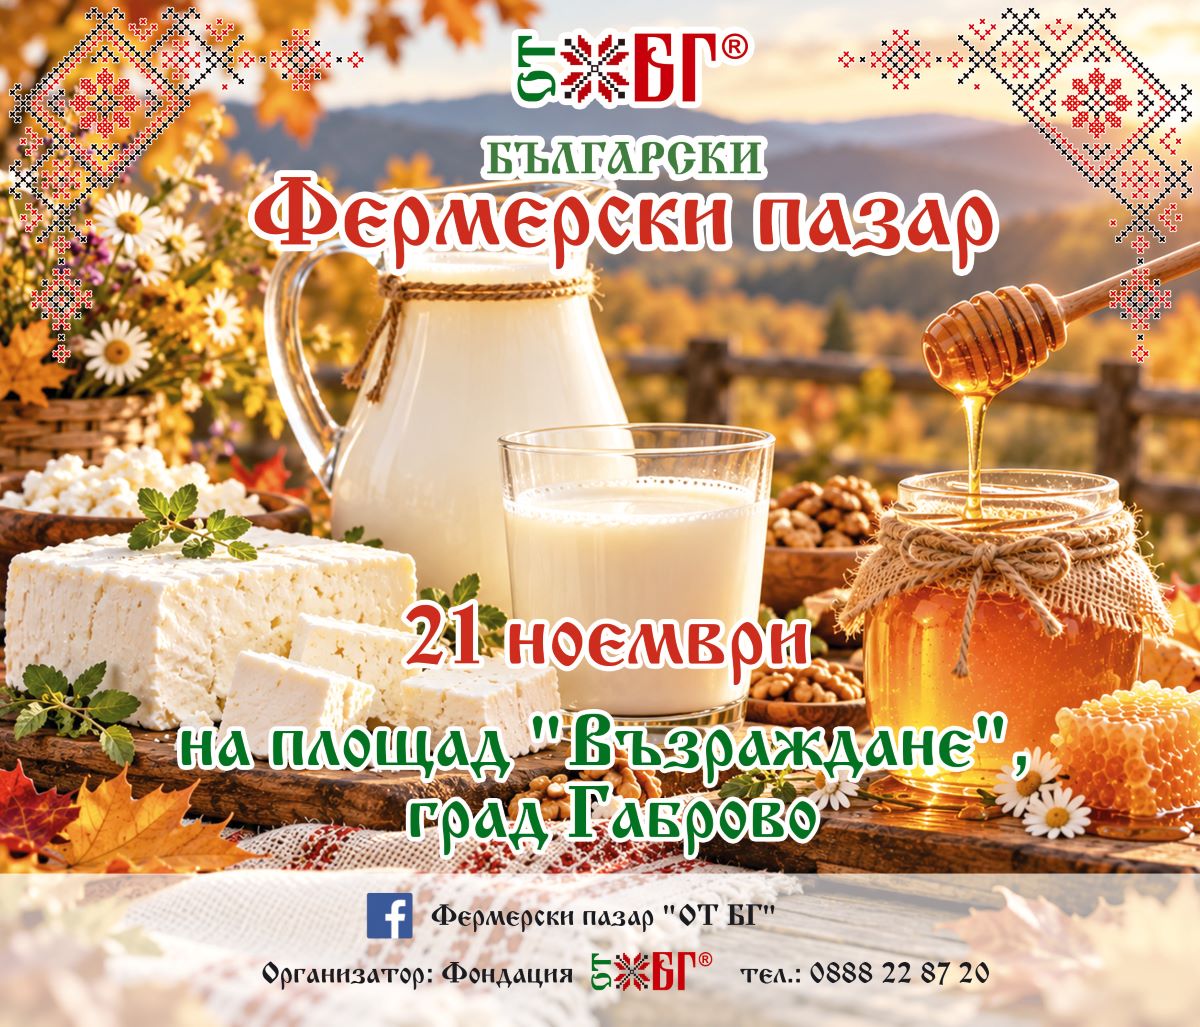
На 21 ноември от 9:00 часа Български фермерски пазар на площад „Възраждане“ в Габрово ще събере български производители и занаятчии с разнообразни предложения за трапезата и дома. В Деня на християнското семейство ви каним да изберете качествени продукти за близките си, да научите повече за произхода им и да се запознаете с хората, които стоят зад тях.
Грижата за семейната трапеза започва още с избора на храната. Фермерският пазар ни дава възможност да купуваме непосредствено от производителите, да задаваме въпросите си за съставките и начина на приготвяне и да подбираме според вкуса и потребностите на своето семейство.
Сладкопекарна „Медчетата“ ще предложи ароматни печива, а Винарска изба „Ноя“ ще представи своите вина, с които да допълним празничната трапеза. Мед и пчелни продукти ще открием при Pure honey и Пчеларска ферма „Маневи“. „ПАМХЕРБ“ ще предложи билки, а „Био ядки Ники“ — ядки и таханови продукти. Възможност да обогатим домашното меню и да научим повече за всяко от тези предложения направо от хората, които ги създават. При „Мони-ЕН“ и „Боженски чифлик“ пък ще можете да си напазарувате пресни млечни продукти. На щандовете на „Р.А-03 БОБИ“ ще има вкусни колбаси, а „Елена Екомес НМ“ ще предложи месни продукти — избор за ежедневното меню и за споделената празнична вечеря.
Нашите приятели от Anadore Natural ще се включат с натурална козметика. Посетителите ще могат да разгледат продуктите, да попитат за състава и приложението им и да изберат подходяща грижа за себе си или подарък за близък човек. Място на пазара ще има и българското майсторство. Ще има щандове с български стоки за бита, шевици, декупаж и сувенири, които внасят естествена красота и уют за нас и дома ни.
Всяка покупка от български производител е подкрепа за неговия труд и възможност той да продължи да развива своето стопанство, работилница или семейно начинание. Именно тази връзка между произхода на продукта, човека зад него и нашия осъзнат избор е в основата на фермерския пазар.
И този път посетителите ще могат да участват в редовната ни томбола. Всеки, закупил продукт от пазара, има шанс да спечели по един продукт от всеки щанд — подарък, който събира разнообразието на пазара и дава възможност да опитате и откриете още от предложенията на участниците.
Нека в празника на семейството изберем с внимание храната, която поднасяме на любимите си хора, и подкрепим българските производители и занаятчии.
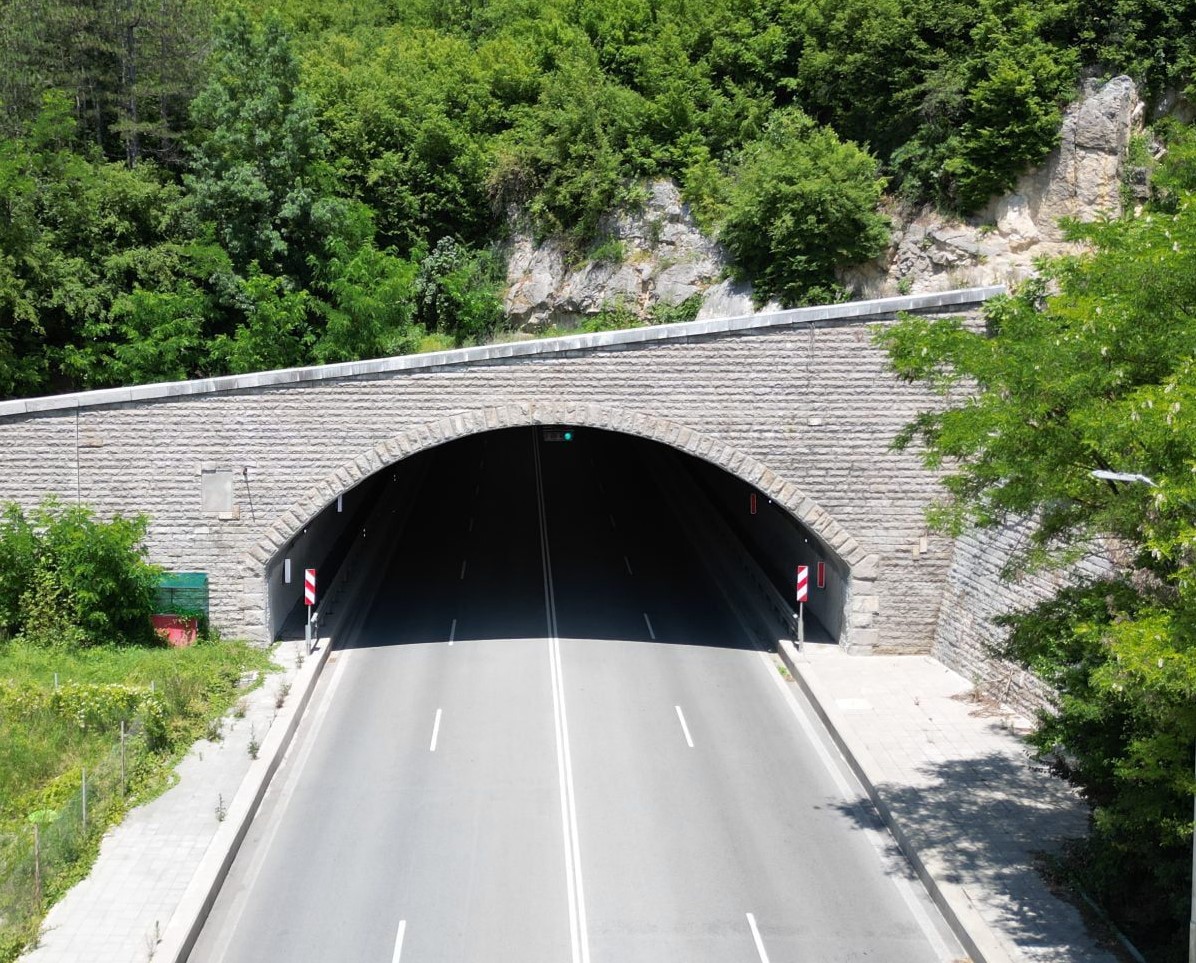
Габровската компания „Интер Пауър“ успешно изпълни проект за ремонт на осветителната система и внедряване на автоматизация в тунела на околовръстния път на Ловеч.
Подобренията от този вид имат съществено значение за безопасността и ефективността на тунелната инфраструктура. Реализираните дейности ще доведат до по-добра видимост и до повишаване на пътната безопасност в съоръжението.
Осветлението играе ключова роля в тунела, тъй като осигурява видимост на пътната обстановка и помага за предотвратяване на инциденти.
Ремонтът на осветителната система ще подобри поддържането на ясна видимост и ще повиши комфорта, както за водачите, така и за пътниците, преминаващи през тунела.
Внедряването на автоматизация допълнително подобрява управлението на осветлението и вентилацията, като двете функции вече се контролират в рамките на една цялостна система.
„Благодарим ви за доверието!“, заяви основателят на компанията Мирослав Дончев.
-
 Кримипреди 6 дни
Санкционираха шофьор на бус, влязъл в насрещното на кръговото на Шивара
-
 Културапреди 5 дни
Музеят на хумора и сатирата предписва „Виц-терапия“ за Деня на четенето
-
 Кримипреди 4 дни
Закопчаха 46-годишен заради марихуана и незаконен боен пистолет (Снимки)
-
 Културапреди 4 дни
Кметица меси питка за Валентин Велчев
-
 Културапреди 4 дни
Карнавалът в Габрово през 2027 година ще се проведе на 22 май
-
 Кримипреди 5 дни
18-годишна пострада при катастрофа на пътя между Габрово и Трявна
-
 Културапреди 4 дни
Иван Христов получи най-голямата ни награда за култура „Златен век“
-
 Икономикапреди 3 дни
Български фермерски пазар в Габрово