


Икономика
Застраховка на апартамент – какво покрива и какво не?

Застраховката на апартамент осигурява финансова защита на жилището и – при избрано допълнително покритие – на движимото имущество в него при събития като пожар, природни бедствия, ВиК аварии, токов удар и кражба с взлом. Тя обаче не покрива щети, причинени от умишлени действия, липса на поддръжка, естествено износване или други изрично изключени рискове.
В следващите редове ще разгледаме какво обикновено включват полиците за застраховка на апартамент, кои са най-честите изключения и как се определят застрахователната сума и премията.
Какво представлява застраховката на апартамент?
Застраховката на апартамент е доброволна имуществена застраховка, която осигурява финансова защита при пълна или частична загуба на жилището и вещите в него вследствие на покрит риск.
При настъпване на покрито събитие застрахователят изплаща обезщетение, с което се покриват разходите за ремонт, възстановяване или подмяна на увреденото имущество. По този начин финансовият риск се прехвърля от собственика към застрахователната компания.
Подобно на автомобилната застраховка, и тук се заплаща премия срещу защита от определени рискове. Разликата е, че предмет на застраховането е недвижимото имущество, а стойността на евентуалните щети често е значително по-висока.
Какво покрива застраховката на апартамента?
При много имуществени застраховки основното покритие обхваща предимно недвижимото имущество – конструкцията на сградата, стените, покрива, подовите настилки и трайно монтираните елементи. Освен тях повечето полици включват защита срещу най-често срещаните рискове в домакинството.
Точният обхват зависи от конкретния застраховател и избрания пакет покрития. Основните покрития обикновено включват:
- Пожар, мълния, експлозия и имплозия
Покриват се преките материални щети, както и разходите за ограничаване на последиците, разчистване и гасене.
- Природни бедствия
В тази група попадат буря, градушка, наводнение вследствие на природно бедствие, тежест от сняг и лед, а при някои полици – и земетресение.
- ВиК аварии и течове
Обезщетяват се последвалите щети от спукани тръби, течове от собствената инсталация или от съседен имот. При някои полици могат да бъдат включени и разходи за локализиране на аварията, но ремонтът или подмяната на повредената тръба или съоръжение често не се покриват и зависят от условията на конкретната полица.
- Късо съединение и токов удар
При полици, които включват този риск, могат да бъдат покрити повреди по електроуреди и електрическата инсталация, когато събитието е включено в условията на полицата.
- Кражба с взлом и вандализъм
При включено покритие за кражба с взлом могат да бъдат обезщетени откраднатите вещи и нанесените щети по врати, прозорци и заключващи механизми.
Основното покритие може да бъде разширено с допълнителни рискове според индивидуалните потребности. Сред най-често избираните са гражданска отговорност към съседи и трети лица, разходи за временно настаняване при необитаемо жилище и покриване на разходите за разчистване след настъпила щета.
Правилният избор на допълнителни покрития осигурява по-пълна защита при различни житейски ситуации.
Какво не покрива застраховката?
Всяка имуществена застраховка съдържа раздел с общи изключения, в който са описани събитията, за които не се изплаща обезщетение. Запознаването с тях предварително помага да избегнете неприятни изненади при настъпване на щета.
Сред най-често срещаните изключения са:
- умишлено причинени щети от застрахования или членове на неговото домакинство;
- щети вследствие на естествено износване, стареене на материалите или липса на поддръжка;
- конструктивни дефекти, гаранционни недостатъци и повреди по време на ремонтни или строителни дейности;
- постепенно възникнали процеси като влага, конденз, корозия и промяна на цвета;
- военни действия, терористични актове, бунтове, както и определени ядрени или екологични рискове;
- имущество, оставено продължително време без надзор или съхранявано в незаключени помещения, когато това е изключено в условията на полицата.
Конкретните ограничения се различават при отделните застрахователи. Част от тях могат да бъдат включени срещу допълнителна премия, поради което е важно условията на полицата да бъдат прегледани внимателно преди нейното сключване.
Покрива ли се движимото имущество в апартамента?
При много застрахователи движимото имущество се включва като допълнително покритие или е предмет на отделен лимит на обезщетение, като условията се различават между отделните полици.
Тази възможност е особено полезна за наематели, които не притежават жилището, но желаят да защитят собственото си имущество.
При застраховките, сключени във връзка с ипотечен кредит, банката обикновено е ползващо се лице по полицата до размера на обезпечения кредит. Обхватът на покритието и застрахователната сума зависят от конкретния договор, поради което е важно внимателно да се прегледат условията. При необходимост могат да бъдат добавени и допълнителни покрития за движимото имущество.
Как се определят застрахователната сума и премията?
Размерът на застрахователната сума определя максималното обезщетение, което може да бъде изплатено при настъпване на покрит риск. В практиката се използват различни подходи за нейното определяне:
| База | Какво представлява | Как влияе при щета |
| Действителна стойност | Стойността, срещу която вместо застрахованото имущество може да се купи друго от същия вид и качество | Отчита възрастта и износването на имуществото |
| Възстановителна стойност | Стойността за възстановяване на имуществото с ново от същия вид и качество, в това число всички присъщи разходи за доставка, строителство, монтаж и други, без прилагане на обезценка | Позволява възстановяване по принципа „старо за ново“ |
| Лимит или „Първи риск“ | Предварително определен максимален размер на обезщетението | Изплаща се действителната щета до договорения лимит |
Изборът на подходяща база е от съществено значение, защото определя размера на обезщетението при настъпване на застрахователно събитие.
Също толкова важно е да не се допуска подзастраховане. То възниква, когато застрахователната сума е по-ниска от реалната стойност на имота. При такава ситуация обезщетението може да бъде изплатено пропорционално на размера на застрахованата стойност, което означава, че собственикът ще трябва сам да покрие част от щетите.
Размерът на застрахователната премия се определя от няколко фактора, сред които са застрахователната сума, местоположението, квадратурата и характеристиките на имота, както и обхватът на покритието и включените допълнителни рискове.
Затова две сходни на пръв поглед жилища могат да имат различна цена на застраховката според индивидуалните особености и избраната защита.
Защо застраховката на дома е важна?
Домът е едно от най-ценните имущества, които човек притежава. Въпреки това много собственици подценяват риска от пожар, природни бедствия, аварии или кражба и остават без финансова защита при настъпване на подобни събития.
Добре подбраната имуществена застраховка осигурява спокойствие и значително намалява финансовите последици при непредвидени ситуации. Тя може да осигури средства за възстановяване на жилището в рамките на договореното покритие и лимитите по полицата.
При избора на полица не бива да се сравнява единствено цената. Много по-важно е да се обърне внимание на покритите рискове, изключенията, лимитите на обезщетение и начина на определяне на застрахователната сума. Именно тези условия определят доколко застраховката ще осигури реална защита, когато тя е най-необходима.






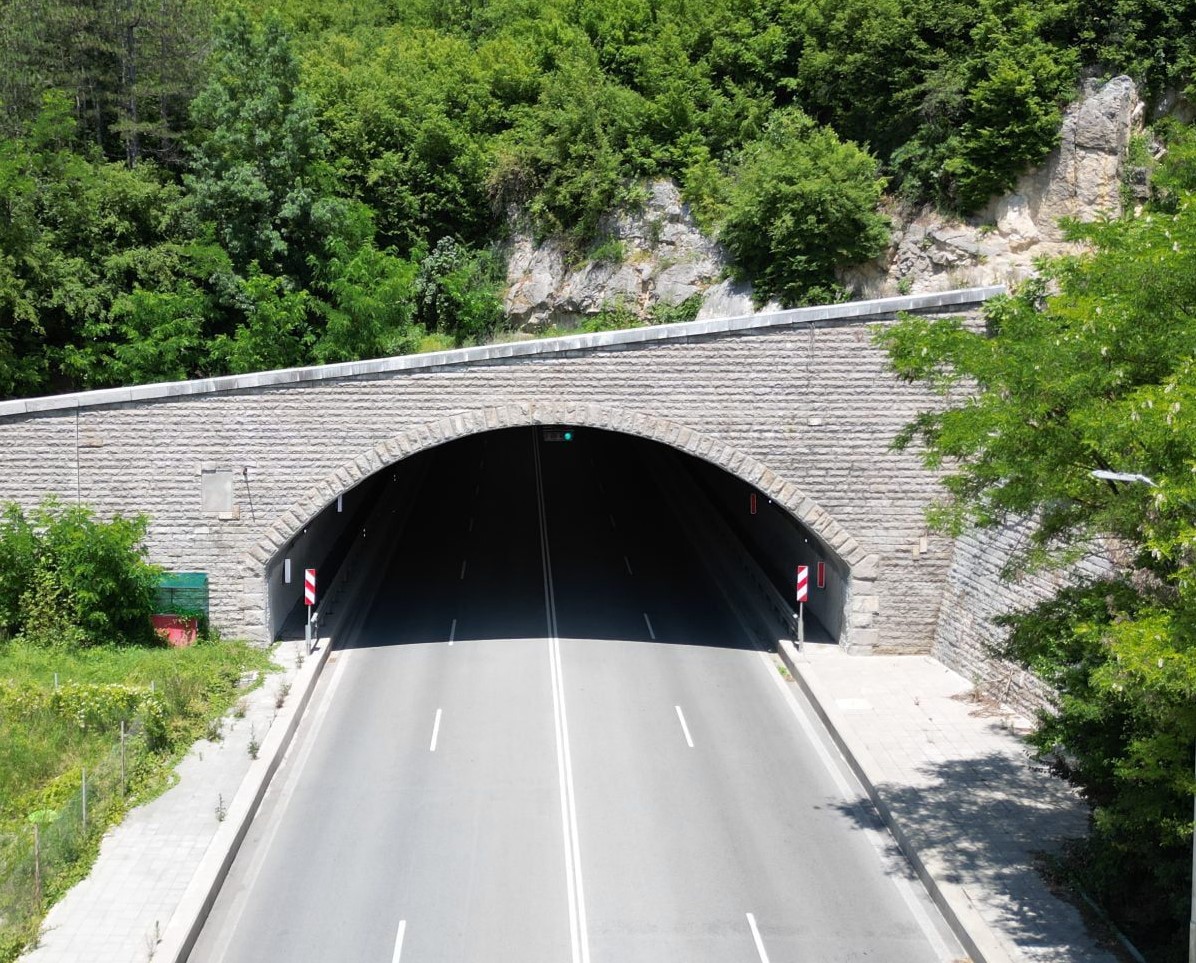
Габровската компания „Интер Пауър“ успешно изпълни проект за ремонт на осветителната система и внедряване на автоматизация в тунела на околовръстния път на Ловеч.
Подобренията от този вид имат съществено значение за безопасността и ефективността на тунелната инфраструктура. Реализираните дейности ще доведат до по-добра видимост и до повишаване на пътната безопасност в съоръжението.
Осветлението играе ключова роля в тунела, тъй като осигурява видимост на пътната обстановка и помага за предотвратяване на инциденти.
Ремонтът на осветителната система ще подобри поддържането на ясна видимост и ще повиши комфорта, както за водачите, така и за пътниците, преминаващи през тунела.
Внедряването на автоматизация допълнително подобрява управлението на осветлението и вентилацията, като двете функции вече се контролират в рамките на една цялостна система.
„Благодарим ви за доверието!“, заяви основателят на компанията Мирослав Дончев.
На 15 ноември изтича срокът, в който фирмите, както и физическите лица, извършващи дейност като търговци по смисъла на Търговския закон, включително ЕТ и регистрираните земеделски стопани, избрали да се облагат с данък върху годишната данъчна основа, могат да коригират размера на декларираните от тях авансови вноски за корпоративен данък или данък върху доходите за 2026 година. Тъй като тази година 15 ноември е в неделя, крайният срок за промени в декларираните данни се удължава до 16 ноември, понеделник.
На 1 декември изтича и срокът за плащане на авансовата вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 година. Лицата, чиито нетни приходи от продажби за 2024 г. надвишават 300 000 лева, са длъжни да правят авансови вноски за корпоративен данък. Те са месечни и тримесечни и се определят на база на прогнозната данъчна печалба за текущата година. Месечни вноски се правят при нетни приходи от продажби за годината преди предходната над 3 000 000 лв., а тримесечни – при нетни приходи от продажби за годината преди предходната от 300 000,01 лв. до 3 000 000 лв. включително.
Има случаи, при които прогнозираните авансови вноски се оказват по- ниски или по-високи от дължимия годишен данък, показват анализите на НАП. Това може да доведе до начисляване на лихви от страна на приходната агенция за периода от 16 април до 31 декември на съответната година или пък до надвнесен данък. Затова предприятията 04имат възможност сами да увеличават или намаляват своите авансови вноски през годината, когато смятат, че те ще се различават значително от дължимия годишен данък. Увеличението, съответно намалението на авансовите вноски, се ползва след подаване на декларация за промяна, по електронен път с квалифициран електронен подпис /КЕП/ през е- портала на НАП.
За коригиране на месечната авансова вноска за ноември 2026 г. декларацията трябва да бъде подадена най-късно до 16 ноември 2026 г. и вноската да бъде платена до тази дата. За коригиране на месечната авансова вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 г. е необходимо декларацията да бъде подадена най-късно до 16 ноември 2026 г., въпреки че срокът за внасянето им е до 1 декември 2026 г.
Повече информация за декларирането и плащането на корпоративен данък можете да намерите на сайта на НАП – www.nra.bg, на телефона на Информационния център: 0700 18 700 /на цена, съобразно тарифата на съответния оператор/ или във Facebook страницата на агенцията.
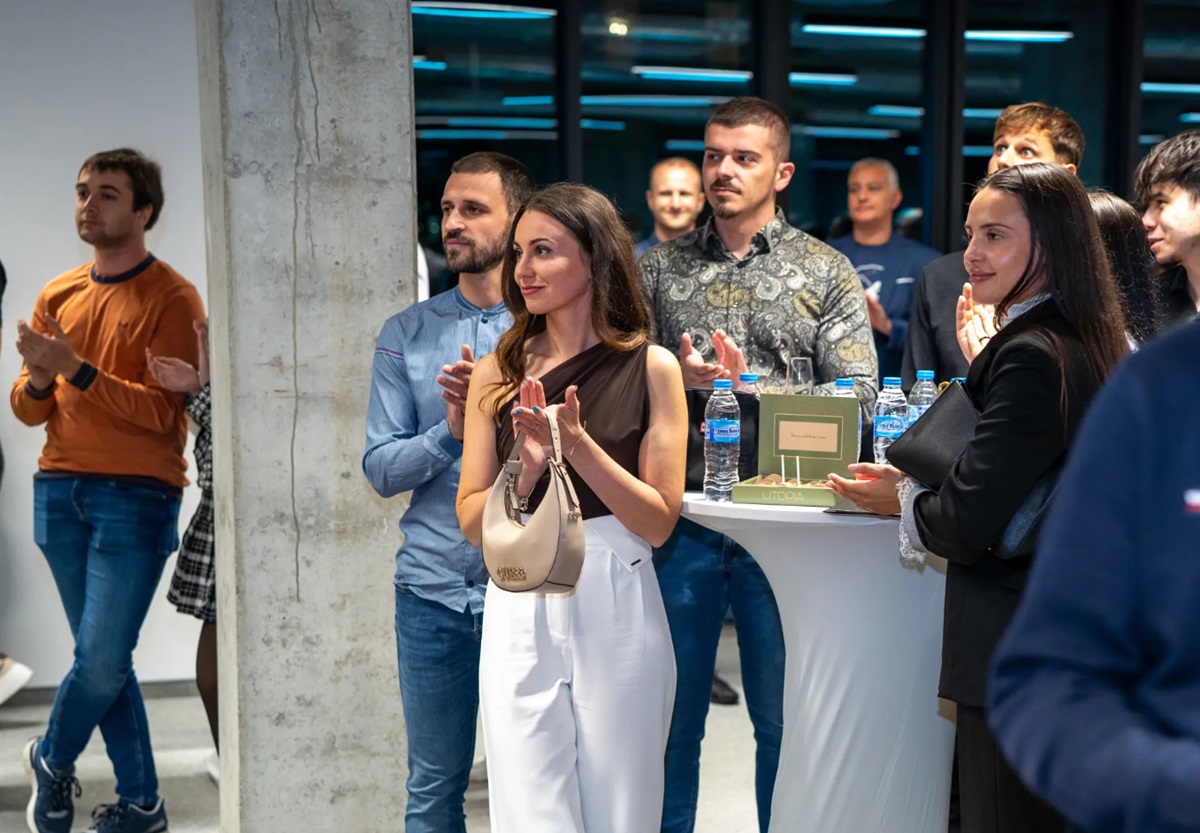
Малко повече от седмица преди втората си вечер, новата габровска нетуъркинг инициатива Gabrovo Informal почти е запълнила залата. На 21 ноември, събота, от 19.30 часа в ресторант Балкан предприемачи, професионалисти и хора с бизнес идеи ще се срещнат безплатно, но само ако са се регистрирали онлайн: https://gabrovoinformal.com/produkt/bilet-2/
Капацитетът на залата налага ограничение на местата и интересът към вечерта вече е голям, като до момента те са почти запълнени. Желаещите да присъстват е добре да не отлагат регистрацията си.
Паралелно с подготовката на събитието тече и партньорска кампания, в която всеки може да подкрепи Gabrovo Informal и името му да бъде позиционирано върху печатните материали за втората вечер. Тя ще е активна до края на седмицата.
„Партньорската кампания, в която всеки може да подкрепи Gabrovo Informal и неговото присъствие да бъде позиционирано на печатните материали за втората вечер, ще е активна до края на тази седмица“, информира Васил Гърбов, основател на Gabrovo Informal.
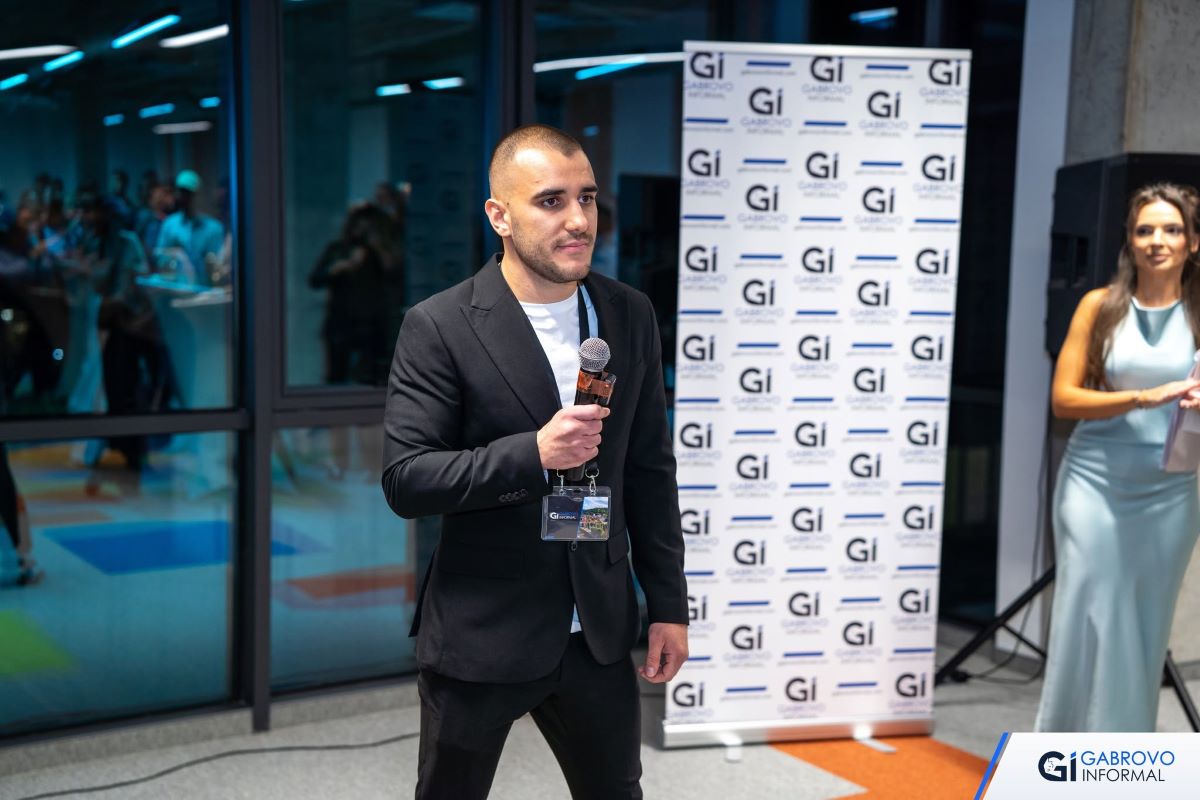
„Ако сте от Габрово или региона, развивате бизнес или сте професионалист, който търси нова среда, възможности и запознанства с хора със сходни интереси, чувствайте се поканени!“, заяви Гърбов в LinkedIn.
Партньорите получават конкретни ползи и дивиденти: видимост пред общността, профил в платформата и възможност да представят своя бизнес и свободни позиции. Към инициативата могат да се присъединят както компании, така и физически лица.
Подкрепата ще бъде насочена към две направления. Първото са постоянните нетуъркинг събития, сред които вечерите и Informal Talks, формат, включващ лайф подкаст сесии с успешни български предприемачи. Второто е платформата ingabrovo.com. Идеята ѝ е да създаде безплатна регионална борса за работа с профили на специалисти и тяхната квалификация, заедно с каталог на компаниите и обяви от региона, които да носят възможност да се привлекат и потенциални външни инвеститори. „Целта е да изградим централизиран хъб за възможностите в Габрово“, информира Васил Гърбов.
Медиен партньор на Gabrovo Informal е „Габрово Нюз“. Годишните партньорски пакети на Gabrovo Informal и ползите за вашия бизнес можете да откриете оттук: https://gabrovoinformal.com/#support
Мрежата от контакти в един град се гради от тези, които се включат в началото. Побързайте, за да сте сред първите и да станете част от бъдещето на бизнеса в Габрово!
-
 Икономикапреди 6 дни
Български производители показват продуктите си на пл. Възраждане
-
 Културапреди 6 дни
Бай Страхил се настани в музей „Етър“ с булката и децата
-
 Културапреди 6 дни
Новият роман на Боян Боев „Земя на мъже“ ще бъде представен в Габрово
-
 Културапреди 4 дни
Потомци на Васил Априлов посетиха НМО – Габрово
-
 Без категорияпреди 2 дни
Отличиха 34 полицаи от Областна дирекция на МВР – Габрово
-
 Икономикапреди 4 дни
Къде да инвестирате в имот в България през 2027 г.?
-
 Икономикапреди 3 дни
Габрово гради бизнес общност: Предстои Втората вечер на Gabrovo Informal
-
 Кримипреди 3 дни
Полицай отнесе тупаник в челюстта, фрасна го скандалджия