
Новини
Само два документа за ползване на данъчното облекчение за млади семейства

 НАП изисва само два документа, за да се ползва данъчното облекчение за ипотечни кредити, предназначено за млади семейства. Условията са към данъчната декларация да се приложи само документ, издаден от банката кредитозаемател, в който е описан размерът на направените лихвени плащания през годината. Второто изискване за ползване на облекчението е да се приложи и декларация от съпруга или съпругата, че няма да се възползва от намалението на данъка.
Данъчното облекчение за млади семейства дава възможност да се приспаднат от данъчната основа лихвените плащания по ипотечен кредит за закупуване на жилище. Приспадането от данъчната основа означава, че със сумата, платена за лихви по ипотечен кредит се намалява сборът от всички доходи на физическото лице, а не дължимият данък.
Условия
Облекчението може да се ползва ако едновременно са изпълнени следните условия:
- Договорът за ипотечния кредит е сключен от лице, което има граждански брак. Гражданският брак трябва да е сключен преди договора за ипотечния кредит и да не е прекратяван към 31 декември на годината, за която се ползва данъчното облекчение за млади семейства.
- Поне единият от двамата съпрузи не е навършил 35-годишна възраст към датата на сключване на договора за ипотечен кредит.
- Ипотекираното жилище е единствено жилище за семейството през данъчната година. Данъчното облекчение за млади семейства не може да се ползва, ако за обезпечение служи друго жилище, а не закупеното с кредита.
- Облекчението може да се ползва за направени през годината лихвени плащания по първите 100 000 лв. от главницата.
- Лицето представи писмена декларация от съпруга/та, че няма да ползва данъчното облекчение за 2011 г.
Декларация
Облекчението се ползва с подаването на данъчна декларация за облагане на доходите на физическите лица до 2 май 2012 г. в офиса на НАП по постоянен адрес. Към декларацията задължително трябва да приложите и документ, издаден от банката кредитозаемател, удостоверяващ размера на направените през годината лихвени плащания по първите 100 000 лв. От главницита по ипотечния кредит за закупуване на жилище.
Процедура по възстановяване на сумите
Служителите в НАП приемат всички годишни данъчни декларации за доходите на физическите лица от 2011 г., подадени в срок не по-късно от 2 май 2012 г. Те проверяват данните в декларацията и приложените към нея документи. Ако в резултат на това, че ползвате облекчението, се е получил надвнесен данък върху доходите, той ще ви бъде възстановен в 30-дневен срок от подаването на декларацията. Уверете се, че сте вписали коректно номера на банковата си сметка (на стр. 3 от основната част от декларацията), по която да ви бъдат преведени парите. Когато сумата за възстановяване е над 500 лв., служителите на НАП ще изготвят официален писмен документ – акт за прихващане или възстановяване. В него ще опишат размера на данъка за възстановяване и, ако имате, неплатените ви данъчни задължения. Сумата от облекчението се прихваща, ако имате дългове към бюджета или се възстановява по посочена банкова сметка в случай, че нямате неплатени публични дългове. Актът за прихващане или възстановяване задължително се подписва от служителя на НАП и от лицето, ползващо облекчението. Когато документът е готов, ще бъдете потърсени по телефона, за да посетите офиса на приходната агенция и да подпишете акта.
Допълнителна информация за ползването на данъчното облекчение за млади семейства можете да получите на телефона на информационния център на НАП 0700 18 700 на цената на градски разговор от цялата страна.
Често задавани въпроси
- 1. Пълната сума от платените лихви ли ще ми бъде възстановена?
Не. С платените от Вас лихви се намалява сумата от годишните данъчни основи, тоест сборът от всички доходи, които сте получили през годината и които подлежат на деклариране в годишната данъчна декларация.
- 2. Ако имам друг жилищен имот, например идеална част от вила, мога ли да ползвам данъчното облекчение?
Ако имате друг жилищен имот или идеална част от жилищен имот, Вие не можете да ползвате данъчното облекчение. То е предназначено единствено за млади семейства, които притежават само едно жилище, за закупуването на което са взели ипотечен кредит. Данъчното облекчение обаче може да се ползва, ако семейството притежава други недвижими имоти, които не са „жилище” – ниви, гори, ливади и др.
- 3. Ако ипотекираното жилище няма влязло в сила разрешение за ползване, може ли да се подаде декларация за данъчното облекчение за млади семейства?
Да. Достатъчно е това жилище да е единствено за семейството през годината, за която желаете да ползвате данъчното облекчение за млади семейства.
- 4. Ако единият от съпрузите е на възраст над 35 години, може ли данъчното облекчение да се ползва от другия?
Условието е към датата на сключването на договора за ипотечен кредит поне единият от двамата съпрузи да не е навършил 35 години. Следователно, възрастта на другия съпруг не е от значение. Данъчното облекчение може да се ползва и от съпруга, който е навършил 35 години към датата на сключването на договора за ипотечен кредит.
- 5. Ако през 2011 г. съм работил/ла само на трудов договор, трябва ли да подам годишна данъчна декларация, за да ползвам данъчното облекчение?
Да. Данъчното облекчение за млади семейства може да се ползва само с подаване на годишната данъчна декларация. Това се отнася и за работещите единствено по трудови правоотношения, които не са задължени да подават годишна данъчна декларация.
- 6. Трябва ли кредитът да е получен през 2011 г., за да ползвам данъчното облекчение?
Не. Допустимо е кредитът да е получен и преди 2011 г.
Можете да ни намерите и във Фейсбук на :
http://www.facebook.com/#!/pages/Gabrovonewsbg/140586109338730



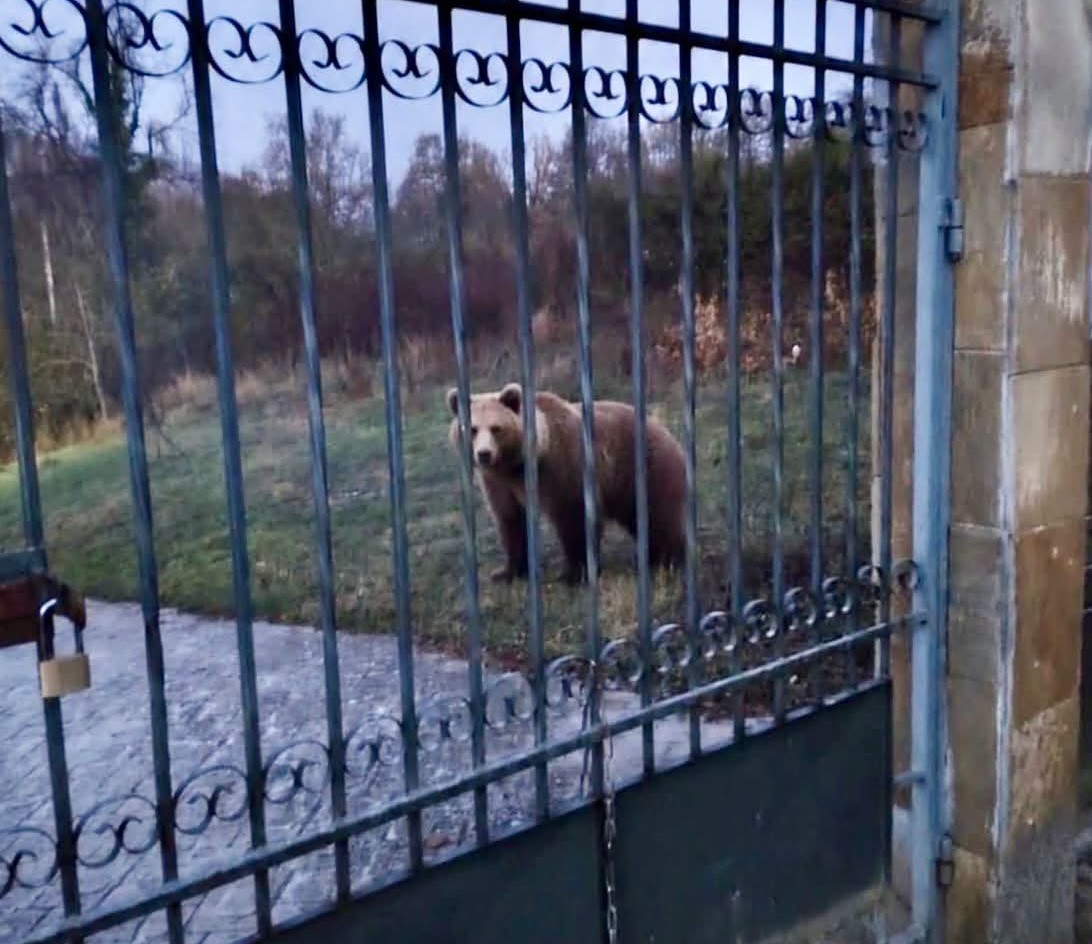
РИОСВ – Велико Търново проведе работна среща с представители на отговорни институции и организации, имащи правомощия за действия при получени сигнали за навлизане на кафява мечка в населените места. В срещата взеха участие служители на Регионална дирекция по горите – Велико Търново, Северноцентрално държавно предприятие ДП – гр. Габрово, ТП Държавно горско стопанство Плачковци, ТП Държавно ловно стопанство „Росица“, общините Габрово и Дряново, Областна дирекция по безопасност на храните – Габрово и ОД на МВР – Габрово, Ловно-рибарските дружествa „Стринава“ – Дряново и „Бедек“ – Трявна.
Основната цел на срещата бе да се направи организация, която да гарантира спазването на утвърдения от министъра на земеделието и храните, министъра на вътрешните работи и министъра на околната среда и водите „Протокол за работа при получен сигнал за кафява мечка, навлезнала в границите на населено място създаваща заплаха за живота и здравето на хора и селскостопанските животни“.
По време на срещата стана ясно, че всички присъстващи са запознати с протокола, както и с информацията, изпратена от МЗХ до областните управители и кметове на общини и имат готовност да реагират, съгласно протокола, в рамките на своите компетенции. РИОСВ изиска актуализация на заповедите с определените длъжностни лица за реакция в институциите, в които са настъпили промени.
Протоколът за работа се прилага от месец ноември 2025 г. Той детайлно описва необходимите действия, които следва да бъдат предприети при възникване на ситуация с навлизане на мечка в населено място.
По време на срещата бяха обсъдени случаи от практиката, като особен акцент беше поставен на коректното подаване на сигнали с достоверна и точна информация, на базата на които да бъде извършена адекватна проверка, с участието на отговорните институции.
При установяване на щети от мечка, от представителни на компетентните институции, се следват изискванията на утвърдените със Заповед № РД-152/25.02.2025 г. на Министъра на околната среда и водите „Вътрешни правила за изплащане на щети от кафява мечка в министерство на околната среда и водите“. Заявяването на щети става с незабавен сигнал в най-близкото кметство или държавно горско стопанство. Следите на мястото на нападението трябва да са запазени и обстановката – непроменена, за да се докаже, че вредата е нанесена от кафява мечка. Подаващите жалбата трябва да имат документ за собственост и регистрация на имуществото, разрешително или договор за ползване на пашата в съответното място.
Проверява се дали са взети всички възможни превантивни мерки, съгласно Закона за опазване на селскостопанското имущество. Комисия установява размера на щетите.
През 2024 г. в РИОСВ – Велико Търново са постъпили 7 сигнала за щети от мечка, основно за унищожаване на пчелни семейства и пчелни рамки, нападение на зайци, кокошки-носачки, теле. Сигналите са за землището на с. Баланите в община Габрово и селата Стоките, Тумбалово и Угорелец в община Севлиево. Поисканите обезщетения за собствениците са в общ размер на 2277 лв. по шест от сигналите.
През 2025 г. в РИОСВ – Велико Търново са постъпили 27 сигнала за щети от мечка, основно за унищожаване на пчелни семейства, пчелни рамки и кошери и един за домашни животни. Постъпили са сигнали за гр. Габрово (2) и за селата Драгиевци, Райновци, Новаковци и Чавеи в община Габрово (общо 6 сигнала). Останалите 21 сигнала за щети от мечка са в община Севлиево – махалите на с. Стоките (14) и землищата на селата Кръвеник (2), Столът, Млечево, Бериево, Душевски колиби и Сенник.
Поисканите обезщетения за собствениците са в общ размер на 28 206 лв. по 13 от сигналите. От началото на 2026 г. до момента не са постъпвали сигнали за навлизане на мечки в населените места и посегателства върху имущество.
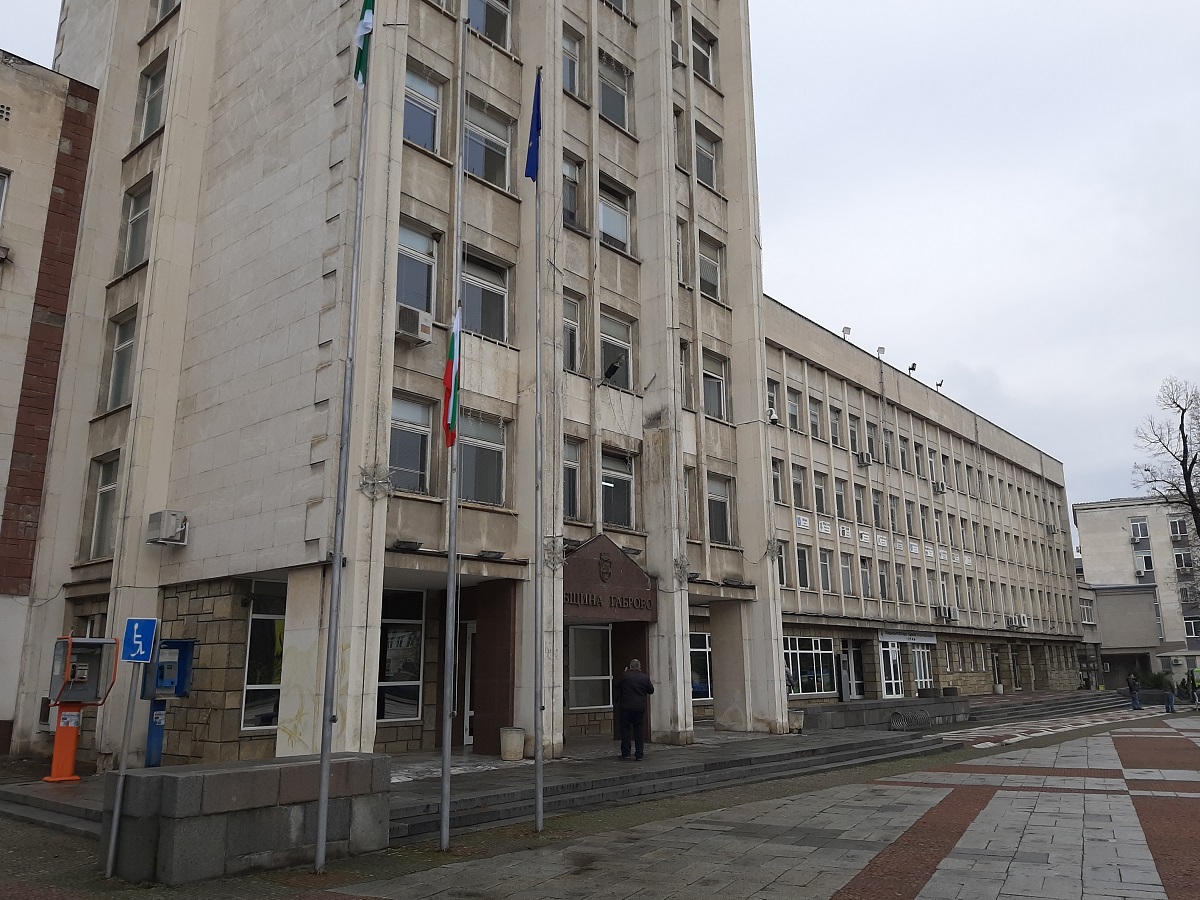
С Решение на Министерски съвет 11 ноември е обявен за Ден на национален траур в памет на жертвите, загинали при при двете верижни катастрофи на автомагистрала „Тракия“.
Със свалени знамена държавни и общински институции ще изразят съпричастност и най-дълбоки съболезнования към семействата и близките на загиналите.
Поклон пред паметта на загиналите!
На 15 ноември изтича срокът, в който фирмите, както и физическите лица, извършващи дейност като търговци по смисъла на Търговския закон, включително ЕТ и регистрираните земеделски стопани, избрали да се облагат с данък върху годишната данъчна основа, могат да коригират размера на декларираните от тях авансови вноски за корпоративен данък или данък върху доходите за 2026 година. Тъй като тази година 15 ноември е в неделя, крайният срок за промени в декларираните данни се удължава до 16 ноември, понеделник.
На 1 декември изтича и срокът за плащане на авансовата вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 година. Лицата, чиито нетни приходи от продажби за 2024 г. надвишават 300 000 лева, са длъжни да правят авансови вноски за корпоративен данък. Те са месечни и тримесечни и се определят на база на прогнозната данъчна печалба за текущата година. Месечни вноски се правят при нетни приходи от продажби за годината преди предходната над 3 000 000 лв., а тримесечни – при нетни приходи от продажби за годината преди предходната от 300 000,01 лв. до 3 000 000 лв. включително.
Има случаи, при които прогнозираните авансови вноски се оказват по- ниски или по-високи от дължимия годишен данък, показват анализите на НАП. Това може да доведе до начисляване на лихви от страна на приходната агенция за периода от 16 април до 31 декември на съответната година или пък до надвнесен данък. Затова предприятията 04имат възможност сами да увеличават или намаляват своите авансови вноски през годината, когато смятат, че те ще се различават значително от дължимия годишен данък. Увеличението, съответно намалението на авансовите вноски, се ползва след подаване на декларация за промяна, по електронен път с квалифициран електронен подпис /КЕП/ през е- портала на НАП.
За коригиране на месечната авансова вноска за ноември 2026 г. декларацията трябва да бъде подадена най-късно до 16 ноември 2026 г. и вноската да бъде платена до тази дата. За коригиране на месечната авансова вноска за декември и тримесечната авансова вноска за трето тримесечие на 2026 г. е необходимо декларацията да бъде подадена най-късно до 16 ноември 2026 г., въпреки че срокът за внасянето им е до 1 декември 2026 г.
Повече информация за декларирането и плащането на корпоративен данък можете да намерите на сайта на НАП – www.nra.bg, на телефона на Информационния център: 0700 18 700 /на цена, съобразно тарифата на съответния оператор/ или във Facebook страницата на агенцията.
-
 Икономикапреди 5 дни
Български производители показват продуктите си на пл. Възраждане
-
 Културапреди 5 дни
Новият роман на Боян Боев „Земя на мъже“ ще бъде представен в Габрово
-
 Културапреди 5 дни
Бай Страхил се настани в музей „Етър“ с булката и децата
-
 Без категорияпреди един ден
Отличиха 34 полицаи от Областна дирекция на МВР – Габрово
-
 Икономикапреди 2 дни
Габрово гради бизнес общност: Предстои Втората вечер на Gabrovo Informal
-
 Културапреди 2 дни
Потомци на Васил Априлов посетиха НМО – Габрово
-
 Икономикапреди 2 дни
Къде да инвестирате в имот в България през 2027 г.?
-
 Кримипреди 2 дни
Полицай отнесе тупаник в челюстта, фрасна го скандалджия